Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
Wie kann man Wettgewinne am besten versteuern, um steuerliche Probleme zu vermeiden?
Wettgewinne müssen in Deutschland nicht versteuert werden, da sie als Glücksspielgewinne gelten. Es ist wichtig, alle Gewinne und Verluste genau zu dokumentieren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um Glücksspielgewinne handelt. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass man alle steuerlichen Vorschriften einhält. **

Ähnliche Suchbegriffe für Versteuern
Top-Angebote
Produkte zum Begriff Versteuern:
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Gebundene Ausgabe Von Lilly Fröhlich, Tredition, 978-3-384-06167-6,...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
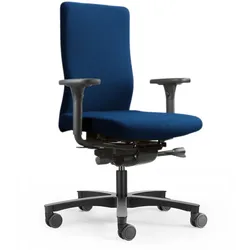
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Ist Pflegegeld zu versteuern?
Pflegegeld ist grundsätzlich steuerfrei, da es als Einnahme aus öffentlichen Mitteln gilt. Es handelt sich um eine Leistung, die dazu dient, die Pflegebedürftigkeit einer Person zu unterstützen und somit nicht als Einkommen angesehen wird. Allerdings kann es in bestimmten Fällen zu steuerlichen Auswirkungen kommen, wenn das Pflegegeld zusammen mit anderen Einkünften eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um eine genaue Auskunft zu erhalten. **


Ist verhinderungspflege zu versteuern?
Ist Verhinderungspflege zu versteuern? Ja, Verhinderungspflegeleistungen sind grundsätzlich steuerpflichtig, da es sich um Einnahmen handelt, die für die Pflege und Betreuung von pflegebedürftigen Personen erbracht werden. Allerdings gibt es Freibeträge und Pauschalen, die in bestimmten Fällen zu einer Steuerbefreiung führen können. Es ist daher ratsam, sich mit einem Steuerberater oder der zuständigen Pflegekasse in Verbindung zu setzen, um die genauen steuerlichen Regelungen zu klären. In einigen Fällen können auch Kosten für Verhinderungspflege als außergewöhnliche Belastungen steuermindernd geltend gemacht werden. **
Ist Kindergeld zu versteuern?
Ist Kindergeld zu versteuern? Ja, Kindergeld ist grundsätzlich steuerfrei und muss nicht in der Einkommenssteuererklärung angegeben werden. Es dient dazu, die Kosten für die Betreuung und Erziehung von Kindern zu unterstützen. Allerdings kann es in bestimmten Fällen zu einer Steuerpflicht kommen, wenn das Kindergeld zusammen mit anderen Einkünften einen bestimmten Freibetrag überschreitet. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden, um die individuelle steuerliche Situation zu klären. **
Top-Angebote
Produkte zum Begriff Versteuern:
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Gebundene Ausgabe Von Lilly Fröhlich,...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Gebundene Ausgabe Von Lilly Fröhlich, Tredition, 978-3-384-06167-6,...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
-
Wie kann man Wettgewinne am besten versteuern, um steuerliche Probleme zu vermeiden?
Wettgewinne müssen in Deutschland nicht versteuert werden, da sie als Glücksspielgewinne gelten. Es ist wichtig, alle Gewinne und Verluste genau zu dokumentieren, um im Falle einer Steuerprüfung nachweisen zu können, dass es sich um Glücksspielgewinne handelt. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass man alle steuerlichen Vorschriften einhält. **
-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
Ähnliche Suchbegriffe für Versteuern
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Pistole mit Abzug SUNMI L2KSDie Pistole mit Abzug für SUNMI L2KS ist ein Barcode-Scanner, der speziell für die Integration mit dem mobilen Terminal SUNMI L2KS entwickelt wurde. Dieses Zubehör ermöglicht eine effiziente und präzise Erfassung von 1D- und 2D-Barcodes und optimiert den Arbeitsablauf in kommerziellen und logistischen Umgebungen. Technische Spezifikationen: Scannertyp: Hochgeschwindigkeits-Laserscanner mit Abzug. Kompatibilität: 100 % kompatibel mit dem Terminal SUNMI L2KS. Unterstützte Barcodes: Unterstützt 1D-Barcodes (UPC-A, UPC-E, EAN-13, EAN-8, CODE39, CODE93, CODE128, ITF) und 2D-Barcodes (QR, Data Matrix, PDF417). Verbindung: Verbindung über USB-Port oder Bluetooth, je nach Modell. Lesegeschwindigkeit: Bis zu 400 Scans pro Sekunde für eine schnelle und effiziente Erfassung. Leseabstand: Leseentfernung von bis zu 15 cm (abhängig von der Größe des Barcodes). Scanmodus: Aktivierung durch Abzug, mit der Option für kontinuierliches Scannen (wenn der Abzug gedrückt gehalten wird) oder manuell. Ergonomisches Design: Leichte Struktur und ein einfach zugänglicher Abzug für längere Nutzung, ohne Ermüdung des Benutzers. Bauweise: Stoßfeste Gehäuse, das Stürze bis zu 1,5 Metern aushält, ideal für industrielle Umgebungen und stark frequentierte Bereiche. Stromversorgung: Wird direkt vom SUNMI L2KS betrieben, ohne dass zusätzliche Batterien erforderlich sind. Betriebstemperatur: Funktioniert bei Temperaturen von -20°C bis 50°C, geeignet für Innen- und Außenbereiche. Dieses Zubehör eignet sich hervorragend zur Steigerung der Produktivität und Reduzierung der Wartezeiten beim Scannen von Barcodes in Anwendungen wie Inventarverwaltung, Verkauf oder Logistik.88,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Ist Pflegegeld zu versteuern?
Pflegegeld ist grundsätzlich steuerfrei, da es als Einnahme aus öffentlichen Mitteln gilt. Es handelt sich um eine Leistung, die dazu dient, die Pflegebedürftigkeit einer Person zu unterstützen und somit nicht als Einkommen angesehen wird. Allerdings kann es in bestimmten Fällen zu steuerlichen Auswirkungen kommen, wenn das Pflegegeld zusammen mit anderen Einkünften eine bestimmte Grenze überschreitet. Es ist daher ratsam, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden, um eine genaue Auskunft zu erhalten. **
-
Ist verhinderungspflege zu versteuern?
Ist Verhinderungspflege zu versteuern? Ja, Verhinderungspflegeleistungen sind grundsätzlich steuerpflichtig, da es sich um Einnahmen handelt, die für die Pflege und Betreuung von pflegebedürftigen Personen erbracht werden. Allerdings gibt es Freibeträge und Pauschalen, die in bestimmten Fällen zu einer Steuerbefreiung führen können. Es ist daher ratsam, sich mit einem Steuerberater oder der zuständigen Pflegekasse in Verbindung zu setzen, um die genauen steuerlichen Regelungen zu klären. In einigen Fällen können auch Kosten für Verhinderungspflege als außergewöhnliche Belastungen steuermindernd geltend gemacht werden. **
-
Ist Kindergeld zu versteuern?
Ist Kindergeld zu versteuern? Ja, Kindergeld ist grundsätzlich steuerfrei und muss nicht in der Einkommenssteuererklärung angegeben werden. Es dient dazu, die Kosten für die Betreuung und Erziehung von Kindern zu unterstützen. Allerdings kann es in bestimmten Fällen zu einer Steuerpflicht kommen, wenn das Kindergeld zusammen mit anderen Einkünften einen bestimmten Freibetrag überschreitet. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden, um die individuelle steuerliche Situation zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.