Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
Was bedeutet Freibetrag bei Steuererklärung?
Ein Freibetrag bei der Steuererklärung ist ein Betrag, der vom zu versteuernden Einkommen abgezogen wird, bevor die Steuern berechnet werden. Dieser Betrag dient dazu, bestimmte Ausgaben oder Belastungen steuermindernd zu berücksichtigen. Freibeträge können beispielsweise für Kinder, Unterhaltszahlungen oder außergewöhnliche Belastungen geltend gemacht werden. Sie mindern somit die Steuerlast des Steuerpflichtigen. Es ist wichtig, alle relevanten Freibeträge in der Steuererklärung anzugeben, um eine möglichst genaue Berechnung der Steuern zu gewährleisten. **

Ähnliche Suchbegriffe für Freibetrag
Top-Angebote
Produkte zum Begriff Freibetrag:
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Taschenbuch Von Lilly Fröhlich, Tredition, 978-3-384-06166-9, Seitenanzahl: 14419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
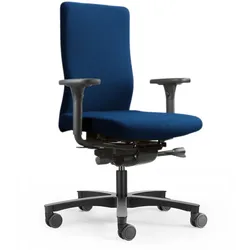
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Freibetrag und wie kann er zur Steuerersparnis genutzt werden?
Ein Freibetrag ist ein bestimmter Betrag, der von der Steuerlast abgezogen werden kann. Er dient dazu, das zu versteuernde Einkommen zu mindern und somit die Steuerlast zu verringern. Um den Freibetrag nutzen zu können, muss er beim Finanzamt beantragt und nachgewiesen werden. **
-
Wo trage ich Freibetrag für Kinder in der Steuererklärung?
In der Steuererklärung trägt man den Freibetrag für Kinder in der Anlage Kind ein. Dort können alle relevanten Informationen zu den Kindern wie Name, Geburtsdatum, Religionszugehörigkeit und weitere Angaben gemacht werden. Der Freibetrag für Kinder wird dann automatisch berücksichtigt und mindert die Steuerlast. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um von allen möglichen Steuervorteilen profitieren zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. **
-
Wie kann man den Freibetrag nutzen, um steuerliche Vorteile zu erzielen?
Indem man Einkünfte unterhalb des Freibetrags verdient, kann man steuerfrei bleiben. Durch geschickte Aufteilung von Einkünften auf verschiedene Steuerpflichtige kann man mehrere Freibeträge nutzen und so insgesamt weniger Steuern zahlen. Es ist wichtig, die aktuellen gesetzlichen Regelungen zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist der maximale Freibetrag, den man für steuerliche Zwecke geltend machen kann?
Der maximale Freibetrag, den man für steuerliche Zwecke geltend machen kann, hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen und dem Familienstand. In Deutschland liegt der maximale Freibetrag für das Jahr 2021 bei 9.744 Euro für Alleinstehende und bei 19.488 Euro für Verheiratete. Es ist wichtig, alle relevanten Informationen zu berücksichtigen, um den maximalen Freibetrag korrekt zu ermitteln. **


Welcher Freibetrag bei Witwenrente?
Der Freibetrag bei der Witwenrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Witwe oder dem Rentenanspruch des verstorbenen Ehepartners. Generell gilt jedoch, dass ein Teil der Witwenrente auf das eigene Einkommen angerechnet wird. Der Freibetrag variiert je nach individueller Situation und kann daher nicht pauschal angegeben werden. Es ist ratsam, sich direkt bei der Rentenversicherung oder einem Fachberater über den konkreten Freibetrag informieren zu lassen. **
Wann Freibetrag eintragen lassen?
Du solltest den Freibetrag eintragen lassen, sobald sich deine finanzielle Situation ändert. Dies kann der Fall sein, wenn du heiratest, Kinder bekommst oder sich dein Einkommen ändert. Es ist wichtig, den Freibetrag rechtzeitig einzutragen, damit du nicht zu viel Lohnsteuer zahlst. Du kannst den Freibetrag bei deinem Arbeitgeber beantragen oder direkt beim Finanzamt einreichen. Es ist ratsam, sich vorher über die Voraussetzungen und möglichen Auswirkungen zu informieren. **
Top-Angebote
Produkte zum Begriff Freibetrag:
-
Familienleistungsausgleich und Freibetrag für Alleinerziehende im Einkommensteuerrecht, Taschenbuch von Johan Fröhberg, GRIN, 978-3-640-42413-9Familienleistungsausgleich Und Freibetrag Für Alleinerziehende Im Einkommensteuerrecht, Taschenbuch Von Johan Fröhberg, Grin, 978-3-640-42413-9, Seitenanzahl: 2013,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Taschenbuch Von Lilly Fröhlich, Tredition,...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Taschenbuch Von Lilly Fröhlich, Tredition, 978-3-384-06166-9, Seitenanzahl: 14419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der steuerliche Freibetrag?
Der steuerliche Freibetrag ist ein Betrag, bis zu dem Einkommen steuerfrei bleibt. Er dient dazu, geringfügige Einkünfte von der Steuerpflicht zu befreien und somit insbesondere Personen mit niedrigem Einkommen zu entlasten. Der Freibetrag kann je nach Art des Einkommens und persönlicher Situation variieren, z.B. gibt es einen Grundfreibetrag für Arbeitnehmer und einen Freibetrag für Rentner. Um den Freibetrag nutzen zu können, muss er in der Regel bei der Steuererklärung angegeben werden. Es lohnt sich daher, den eigenen Freibetrag zu kennen und zu prüfen, ob man davon profitieren kann. **
-
Was bedeutet Freibetrag bei Steuererklärung?
Ein Freibetrag bei der Steuererklärung ist ein Betrag, der vom zu versteuernden Einkommen abgezogen wird, bevor die Steuern berechnet werden. Dieser Betrag dient dazu, bestimmte Ausgaben oder Belastungen steuermindernd zu berücksichtigen. Freibeträge können beispielsweise für Kinder, Unterhaltszahlungen oder außergewöhnliche Belastungen geltend gemacht werden. Sie mindern somit die Steuerlast des Steuerpflichtigen. Es ist wichtig, alle relevanten Freibeträge in der Steuererklärung anzugeben, um eine möglichst genaue Berechnung der Steuern zu gewährleisten. **
-
Was ist ein Freibetrag und wie kann er zur Steuerersparnis genutzt werden?
Ein Freibetrag ist ein bestimmter Betrag, der von der Steuerlast abgezogen werden kann. Er dient dazu, das zu versteuernde Einkommen zu mindern und somit die Steuerlast zu verringern. Um den Freibetrag nutzen zu können, muss er beim Finanzamt beantragt und nachgewiesen werden. **
-
Wo trage ich Freibetrag für Kinder in der Steuererklärung?
In der Steuererklärung trägt man den Freibetrag für Kinder in der Anlage Kind ein. Dort können alle relevanten Informationen zu den Kindern wie Name, Geburtsdatum, Religionszugehörigkeit und weitere Angaben gemacht werden. Der Freibetrag für Kinder wird dann automatisch berücksichtigt und mindert die Steuerlast. Es ist wichtig, alle Angaben korrekt und vollständig zu machen, um von allen möglichen Steuervorteilen profitieren zu können. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. **
Ähnliche Suchbegriffe für Freibetrag
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Pistole mit Abzug SUNMI L2KSDie Pistole mit Abzug für SUNMI L2KS ist ein Barcode-Scanner, der speziell für die Integration mit dem mobilen Terminal SUNMI L2KS entwickelt wurde. Dieses Zubehör ermöglicht eine effiziente und präzise Erfassung von 1D- und 2D-Barcodes und optimiert den Arbeitsablauf in kommerziellen und logistischen Umgebungen. Technische Spezifikationen: Scannertyp: Hochgeschwindigkeits-Laserscanner mit Abzug. Kompatibilität: 100 % kompatibel mit dem Terminal SUNMI L2KS. Unterstützte Barcodes: Unterstützt 1D-Barcodes (UPC-A, UPC-E, EAN-13, EAN-8, CODE39, CODE93, CODE128, ITF) und 2D-Barcodes (QR, Data Matrix, PDF417). Verbindung: Verbindung über USB-Port oder Bluetooth, je nach Modell. Lesegeschwindigkeit: Bis zu 400 Scans pro Sekunde für eine schnelle und effiziente Erfassung. Leseabstand: Leseentfernung von bis zu 15 cm (abhängig von der Größe des Barcodes). Scanmodus: Aktivierung durch Abzug, mit der Option für kontinuierliches Scannen (wenn der Abzug gedrückt gehalten wird) oder manuell. Ergonomisches Design: Leichte Struktur und ein einfach zugänglicher Abzug für längere Nutzung, ohne Ermüdung des Benutzers. Bauweise: Stoßfeste Gehäuse, das Stürze bis zu 1,5 Metern aushält, ideal für industrielle Umgebungen und stark frequentierte Bereiche. Stromversorgung: Wird direkt vom SUNMI L2KS betrieben, ohne dass zusätzliche Batterien erforderlich sind. Betriebstemperatur: Funktioniert bei Temperaturen von -20°C bis 50°C, geeignet für Innen- und Außenbereiche. Dieses Zubehör eignet sich hervorragend zur Steigerung der Produktivität und Reduzierung der Wartezeiten beim Scannen von Barcodes in Anwendungen wie Inventarverwaltung, Verkauf oder Logistik.88,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Freibetrag nutzen, um steuerliche Vorteile zu erzielen?
Indem man Einkünfte unterhalb des Freibetrags verdient, kann man steuerfrei bleiben. Durch geschickte Aufteilung von Einkünften auf verschiedene Steuerpflichtige kann man mehrere Freibeträge nutzen und so insgesamt weniger Steuern zahlen. Es ist wichtig, die aktuellen gesetzlichen Regelungen zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was ist der maximale Freibetrag, den man für steuerliche Zwecke geltend machen kann?
Der maximale Freibetrag, den man für steuerliche Zwecke geltend machen kann, hängt von verschiedenen Faktoren ab, wie z.B. dem Einkommen und dem Familienstand. In Deutschland liegt der maximale Freibetrag für das Jahr 2021 bei 9.744 Euro für Alleinstehende und bei 19.488 Euro für Verheiratete. Es ist wichtig, alle relevanten Informationen zu berücksichtigen, um den maximalen Freibetrag korrekt zu ermitteln. **
-
Welcher Freibetrag bei Witwenrente?
Der Freibetrag bei der Witwenrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen der Witwe oder dem Rentenanspruch des verstorbenen Ehepartners. Generell gilt jedoch, dass ein Teil der Witwenrente auf das eigene Einkommen angerechnet wird. Der Freibetrag variiert je nach individueller Situation und kann daher nicht pauschal angegeben werden. Es ist ratsam, sich direkt bei der Rentenversicherung oder einem Fachberater über den konkreten Freibetrag informieren zu lassen. **
-
Wann Freibetrag eintragen lassen?
Du solltest den Freibetrag eintragen lassen, sobald sich deine finanzielle Situation ändert. Dies kann der Fall sein, wenn du heiratest, Kinder bekommst oder sich dein Einkommen ändert. Es ist wichtig, den Freibetrag rechtzeitig einzutragen, damit du nicht zu viel Lohnsteuer zahlst. Du kannst den Freibetrag bei deinem Arbeitgeber beantragen oder direkt beim Finanzamt einreichen. Es ist ratsam, sich vorher über die Voraussetzungen und möglichen Auswirkungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.