Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Wer hat Anspruch auf Hinterbliebenenrente?
Wer hat Anspruch auf Hinterbliebenenrente? Die Hinterbliebenenrente wird in der Regel an Ehepartner, eingetragene Lebenspartner und Kinder von Verstorbenen gezahlt. Auch Eltern können unter bestimmten Voraussetzungen Anspruch auf Hinterbliebenenrente haben. Die genauen Anspruchsvoraussetzungen können je nach Land und Rentensystem variieren. In den meisten Fällen müssen die Hinterbliebenen einen Antrag stellen und bestimmte Kriterien wie das Alter, den Familienstand und die finanzielle Situation erfüllen, um die Hinterbliebenenrente zu erhalten. **
Haben Kinder Anspruch auf Hinterbliebenenrente?
Haben Kinder Anspruch auf Hinterbliebenenrente? Ja, in vielen Ländern haben Kinder Anspruch auf Hinterbliebenenrente, wenn ein Elternteil verstirbt. Die genauen Voraussetzungen und Höhe der Rente können je nach Land und Versicherungssystem variieren. In der Regel müssen die Kinder jedoch noch minderjährig sein oder sich in einer Ausbildung befinden, um Anspruch auf die Hinterbliebenenrente zu haben. Es ist wichtig, sich über die spezifischen Regelungen und Bedingungen in dem jeweiligen Land zu informieren, um sicherzustellen, dass die Kinder die ihnen zustehenden Leistungen erhalten. **


Ähnliche Suchbegriffe für Hinterbliebenenrente
Top-Angebote
Produkte zum Begriff Hinterbliebenenrente:
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Gebundene Ausgabe Von Lilly Fröhlich, Tredition, 978-3-384-06167-6,...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
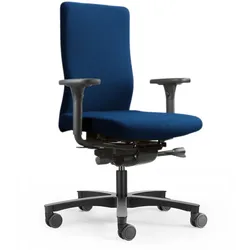
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Hinterbliebene von Verstorbenen von der Hinterbliebenenrente profitieren? Was sind die Voraussetzungen für den Bezug einer Hinterbliebenenrente?
Hinterbliebene von Verstorbenen können von der Hinterbliebenenrente profitieren, wenn sie Ehepartner, eingetragene Lebenspartner oder Waisen des Verstorbenen sind. Die Voraussetzungen für den Bezug einer Hinterbliebenenrente sind unter anderem, dass der Verstorbene in die Rentenversicherung eingezahlt hat und die Hinterbliebenen bestimmte Alters- oder Einkommensgrenzen nicht überschreiten. Die Höhe der Hinterbliebenenrente richtet sich nach den Beitragszeiten des Verstorbenen und kann je nach Fall variieren. **
-
Wie funktioniert die Hinterbliebenenrente und wer hat Anspruch darauf?
Die Hinterbliebenenrente wird an Witwen, Witwer, Waisen und geschiedene Ehepartner von Verstorbenen gezahlt. Der Anspruch richtet sich nach den Rentenansprüchen des Verstorbenen und der Dauer der Ehe oder Partnerschaft. Die Höhe der Hinterbliebenenrente wird individuell berechnet und kann je nach Fall variieren. **
-
Wie können Hinterbliebene von verstorbenen Familienmitgliedern von der Hinterbliebenenrente profitieren?
Hinterbliebene können von der Hinterbliebenenrente profitieren, wenn sie Anspruch auf Witwen-/Witwerrente oder Waisenrente haben. Die Höhe der Rente richtet sich nach verschiedenen Faktoren wie z.B. dem Einkommen des Verstorbenen und der Anzahl der Kinder. Die Hinterbliebenenrente dient dazu, den Lebensunterhalt der Hinterbliebenen zu sichern und finanzielle Unterstützung zu bieten. **
-
Was sind die Voraussetzungen, um Anspruch auf Hinterbliebenenrente zu haben?
Um Anspruch auf Hinterbliebenenrente zu haben, muss der verstorbene Partner in die gesetzliche Rentenversicherung eingezahlt haben. Der Hinterbliebene muss entweder verheiratet gewesen sein oder in einer eingetragenen Lebenspartnerschaft gelebt haben. Zudem muss der Hinterbliebene bestimmte Einkommensgrenzen einhalten. **


Was sind die Voraussetzungen und Kriterien für den Bezug einer Hinterbliebenenrente?
Die Voraussetzungen für den Bezug einer Hinterbliebenenrente sind in der Regel der Tod des versicherten Ehepartners oder Elternteils, sowie das Vorliegen einer Ehe oder eingetragenen Lebenspartnerschaft. Zudem müssen bestimmte Mindestversicherungszeiten erfüllt sein. Die Höhe der Hinterbliebenenrente richtet sich nach verschiedenen Kriterien wie dem Einkommen des Verstorbenen und der Anzahl der Kinder. **
Welche Voraussetzungen müssen erfüllt sein, um Anspruch auf Hinterbliebenenrente zu haben?
Um Anspruch auf Hinterbliebenenrente zu haben, muss der Verstorbene in die gesetzliche Rentenversicherung eingezahlt haben. Der Hinterbliebene muss entweder verheiratet gewesen sein oder mit dem Verstorbenen in einer eingetragenen Lebenspartnerschaft gelebt haben. Zudem muss der Hinterbliebene eine bestimmte Altersgrenze oder Erwerbsminderung erreicht haben. **
Top-Angebote
Produkte zum Begriff Hinterbliebenenrente:
-
Hinterbliebenenrente für Gleichgeschlechtliche Paare, Taschenbuch von Sergio René Cabrera Guerra, Verlag Unser Wissen, 978-620-4-05533-6Hinterbliebenenrente Für Gleichgeschlechtliche Paare, Taschenbuch Von Sergio René Cabrera Guerra, Verlag Unser Wissen, 978-620-4-05533-6, Seitenanzahl: 5639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Gebundene Ausgabe Von Lilly Fröhlich,...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Gebundene Ausgabe Von Lilly Fröhlich, Tredition, 978-3-384-06167-6,...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat Anspruch auf Hinterbliebenenrente?
Wer hat Anspruch auf Hinterbliebenenrente? Die Hinterbliebenenrente wird in der Regel an Ehepartner, eingetragene Lebenspartner und Kinder von Verstorbenen gezahlt. Auch Eltern können unter bestimmten Voraussetzungen Anspruch auf Hinterbliebenenrente haben. Die genauen Anspruchsvoraussetzungen können je nach Land und Rentensystem variieren. In den meisten Fällen müssen die Hinterbliebenen einen Antrag stellen und bestimmte Kriterien wie das Alter, den Familienstand und die finanzielle Situation erfüllen, um die Hinterbliebenenrente zu erhalten. **
-
Haben Kinder Anspruch auf Hinterbliebenenrente?
Haben Kinder Anspruch auf Hinterbliebenenrente? Ja, in vielen Ländern haben Kinder Anspruch auf Hinterbliebenenrente, wenn ein Elternteil verstirbt. Die genauen Voraussetzungen und Höhe der Rente können je nach Land und Versicherungssystem variieren. In der Regel müssen die Kinder jedoch noch minderjährig sein oder sich in einer Ausbildung befinden, um Anspruch auf die Hinterbliebenenrente zu haben. Es ist wichtig, sich über die spezifischen Regelungen und Bedingungen in dem jeweiligen Land zu informieren, um sicherzustellen, dass die Kinder die ihnen zustehenden Leistungen erhalten. **
-
Wie können Hinterbliebene von Verstorbenen von der Hinterbliebenenrente profitieren? Was sind die Voraussetzungen für den Bezug einer Hinterbliebenenrente?
Hinterbliebene von Verstorbenen können von der Hinterbliebenenrente profitieren, wenn sie Ehepartner, eingetragene Lebenspartner oder Waisen des Verstorbenen sind. Die Voraussetzungen für den Bezug einer Hinterbliebenenrente sind unter anderem, dass der Verstorbene in die Rentenversicherung eingezahlt hat und die Hinterbliebenen bestimmte Alters- oder Einkommensgrenzen nicht überschreiten. Die Höhe der Hinterbliebenenrente richtet sich nach den Beitragszeiten des Verstorbenen und kann je nach Fall variieren. **
-
Wie funktioniert die Hinterbliebenenrente und wer hat Anspruch darauf?
Die Hinterbliebenenrente wird an Witwen, Witwer, Waisen und geschiedene Ehepartner von Verstorbenen gezahlt. Der Anspruch richtet sich nach den Rentenansprüchen des Verstorbenen und der Dauer der Ehe oder Partnerschaft. Die Höhe der Hinterbliebenenrente wird individuell berechnet und kann je nach Fall variieren. **
Ähnliche Suchbegriffe für Hinterbliebenenrente
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pistole mit Abzug SUNMI L2KSDie Pistole mit Abzug für SUNMI L2KS ist ein Barcode-Scanner, der speziell für die Integration mit dem mobilen Terminal SUNMI L2KS entwickelt wurde. Dieses Zubehör ermöglicht eine effiziente und präzise Erfassung von 1D- und 2D-Barcodes und optimiert den Arbeitsablauf in kommerziellen und logistischen Umgebungen. Technische Spezifikationen: Scannertyp: Hochgeschwindigkeits-Laserscanner mit Abzug. Kompatibilität: 100 % kompatibel mit dem Terminal SUNMI L2KS. Unterstützte Barcodes: Unterstützt 1D-Barcodes (UPC-A, UPC-E, EAN-13, EAN-8, CODE39, CODE93, CODE128, ITF) und 2D-Barcodes (QR, Data Matrix, PDF417). Verbindung: Verbindung über USB-Port oder Bluetooth, je nach Modell. Lesegeschwindigkeit: Bis zu 400 Scans pro Sekunde für eine schnelle und effiziente Erfassung. Leseabstand: Leseentfernung von bis zu 15 cm (abhängig von der Größe des Barcodes). Scanmodus: Aktivierung durch Abzug, mit der Option für kontinuierliches Scannen (wenn der Abzug gedrückt gehalten wird) oder manuell. Ergonomisches Design: Leichte Struktur und ein einfach zugänglicher Abzug für längere Nutzung, ohne Ermüdung des Benutzers. Bauweise: Stoßfeste Gehäuse, das Stürze bis zu 1,5 Metern aushält, ideal für industrielle Umgebungen und stark frequentierte Bereiche. Stromversorgung: Wird direkt vom SUNMI L2KS betrieben, ohne dass zusätzliche Batterien erforderlich sind. Betriebstemperatur: Funktioniert bei Temperaturen von -20°C bis 50°C, geeignet für Innen- und Außenbereiche. Dieses Zubehör eignet sich hervorragend zur Steigerung der Produktivität und Reduzierung der Wartezeiten beim Scannen von Barcodes in Anwendungen wie Inventarverwaltung, Verkauf oder Logistik.88,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Hinterbliebene von verstorbenen Familienmitgliedern von der Hinterbliebenenrente profitieren?
Hinterbliebene können von der Hinterbliebenenrente profitieren, wenn sie Anspruch auf Witwen-/Witwerrente oder Waisenrente haben. Die Höhe der Rente richtet sich nach verschiedenen Faktoren wie z.B. dem Einkommen des Verstorbenen und der Anzahl der Kinder. Die Hinterbliebenenrente dient dazu, den Lebensunterhalt der Hinterbliebenen zu sichern und finanzielle Unterstützung zu bieten. **
-
Was sind die Voraussetzungen, um Anspruch auf Hinterbliebenenrente zu haben?
Um Anspruch auf Hinterbliebenenrente zu haben, muss der verstorbene Partner in die gesetzliche Rentenversicherung eingezahlt haben. Der Hinterbliebene muss entweder verheiratet gewesen sein oder in einer eingetragenen Lebenspartnerschaft gelebt haben. Zudem muss der Hinterbliebene bestimmte Einkommensgrenzen einhalten. **
-
Was sind die Voraussetzungen und Kriterien für den Bezug einer Hinterbliebenenrente?
Die Voraussetzungen für den Bezug einer Hinterbliebenenrente sind in der Regel der Tod des versicherten Ehepartners oder Elternteils, sowie das Vorliegen einer Ehe oder eingetragenen Lebenspartnerschaft. Zudem müssen bestimmte Mindestversicherungszeiten erfüllt sein. Die Höhe der Hinterbliebenenrente richtet sich nach verschiedenen Kriterien wie dem Einkommen des Verstorbenen und der Anzahl der Kinder. **
-
Welche Voraussetzungen müssen erfüllt sein, um Anspruch auf Hinterbliebenenrente zu haben?
Um Anspruch auf Hinterbliebenenrente zu haben, muss der Verstorbene in die gesetzliche Rentenversicherung eingezahlt haben. Der Hinterbliebene muss entweder verheiratet gewesen sein oder mit dem Verstorbenen in einer eingetragenen Lebenspartnerschaft gelebt haben. Zudem muss der Hinterbliebene eine bestimmte Altersgrenze oder Erwerbsminderung erreicht haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.