Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Wie berechne ich unabhängige Teilnetze?
Um unabhängige Teilnetze zu berechnen, musst du zuerst das Gesamtnetz in einzelne Teilnetze aufteilen. Dafür kannst du beispielsweise die Knoten- und Kantenanalyse verwenden. Anschließend überprüfst du, ob es zwischen den Teilnetzen Verbindungen gibt. Wenn nicht, sind die Teilnetze unabhängig voneinander. **
Wie stelle ich diese Teilnetze auf?
Um Teilnetze einzurichten, müssen Sie zuerst die IP-Adressen und Subnetzmasken für jedes Teilnetz festlegen. Dann können Sie die Netzwerkgeräte (Router, Switches) entsprechend konfigurieren und die Geräte in die jeweiligen Teilnetze einbinden. Stellen Sie sicher, dass die Teilnetze voneinander isoliert sind und dass der Datenverkehr zwischen den Teilnetzen über den Router geleitet wird. Testen Sie die Verbindungen, um sicherzustellen, dass die Teilnetze ordnungsgemäß funktionieren. **

Ähnliche Suchbegriffe für Teilnetze
Top-Angebote
Produkte zum Begriff Teilnetze:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
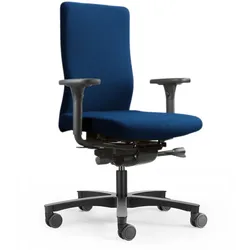
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie teilt man ein Netz in verschiedene große Teilnetze auf?
Um ein Netz in verschiedene Teilnetze aufzuteilen, muss man zuerst die Anzahl der benötigten Teilnetze bestimmen. Dann kann man die Subnetzmaske entsprechend anpassen, um die gewünschte Anzahl von Hosts pro Teilnetz zu ermöglichen. Anschließend kann man die IP-Adressen für jedes Teilnetz zuweisen und die Routing-Tabellen entsprechend konfigurieren. **
-
Wie kann das Netz in vier gleich große Teilnetze aufgeteilt werden?
Um das Netz in vier gleich große Teilnetze aufzuteilen, kann die Subnetzmaske 255.255.255.192 verwendet werden. Diese Maske ermöglicht die Verwendung von 6 Bits für die Hostadressen, was insgesamt 64 mögliche Hostadressen pro Teilnetz ergibt. Die ersten beiden Bits der dritten Oktette der IP-Adresse können verwendet werden, um die Teilnetze zu unterscheiden. **
-
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
-
Wie kann man ein Netzwerk in mehrere Teilnetze aufteilen und welche Lösungen gibt es dafür?
Ein Netzwerk kann in mehrere Teilnetze aufgeteilt werden, indem man Subnetting verwendet. Dabei wird die IP-Adresse des Netzwerks in Subnetze aufgeteilt, wobei jedes Subnetz eine eigene Subnetzmaske erhält. Es gibt verschiedene Lösungen für das Subnetting, wie zum Beispiel das Klassenlose Inter-Domain Routing (CIDR) oder das Variable Length Subnet Masking (VLSM). Diese Lösungen ermöglichen es, die verfügbaren IP-Adressen effizienter zu nutzen und das Netzwerk besser zu verwalten. **

Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **
Was sind Sonderausgaben in der Steuererklärung?
Was sind Sonderausgaben in der Steuererklärung? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und die nicht zu den Werbungskosten oder Betriebsausgaben zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen oder auch Beiträge zur Kranken- und Pflegeversicherung. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben in der Steuererklärung zu dokumentieren, um von den steuerlichen Vorteilen profitieren zu können. **
Top-Angebote
Produkte zum Begriff Teilnetze:
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Gebundene Ausgabe Von Lilly Fröhlich,...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Gebundene Ausgabe Von Lilly Fröhlich, Tredition, 978-3-384-06167-6,...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich unabhängige Teilnetze?
Um unabhängige Teilnetze zu berechnen, musst du zuerst das Gesamtnetz in einzelne Teilnetze aufteilen. Dafür kannst du beispielsweise die Knoten- und Kantenanalyse verwenden. Anschließend überprüfst du, ob es zwischen den Teilnetzen Verbindungen gibt. Wenn nicht, sind die Teilnetze unabhängig voneinander. **
-
Wie stelle ich diese Teilnetze auf?
Um Teilnetze einzurichten, müssen Sie zuerst die IP-Adressen und Subnetzmasken für jedes Teilnetz festlegen. Dann können Sie die Netzwerkgeräte (Router, Switches) entsprechend konfigurieren und die Geräte in die jeweiligen Teilnetze einbinden. Stellen Sie sicher, dass die Teilnetze voneinander isoliert sind und dass der Datenverkehr zwischen den Teilnetzen über den Router geleitet wird. Testen Sie die Verbindungen, um sicherzustellen, dass die Teilnetze ordnungsgemäß funktionieren. **
-
Wie teilt man ein Netz in verschiedene große Teilnetze auf?
Um ein Netz in verschiedene Teilnetze aufzuteilen, muss man zuerst die Anzahl der benötigten Teilnetze bestimmen. Dann kann man die Subnetzmaske entsprechend anpassen, um die gewünschte Anzahl von Hosts pro Teilnetz zu ermöglichen. Anschließend kann man die IP-Adressen für jedes Teilnetz zuweisen und die Routing-Tabellen entsprechend konfigurieren. **
-
Wie kann das Netz in vier gleich große Teilnetze aufgeteilt werden?
Um das Netz in vier gleich große Teilnetze aufzuteilen, kann die Subnetzmaske 255.255.255.192 verwendet werden. Diese Maske ermöglicht die Verwendung von 6 Bits für die Hostadressen, was insgesamt 64 mögliche Hostadressen pro Teilnetz ergibt. Die ersten beiden Bits der dritten Oktette der IP-Adresse können verwendet werden, um die Teilnetze zu unterscheiden. **
Ähnliche Suchbegriffe für Teilnetze
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Taschenbuch Von Lilly Fröhlich, Tredition, 978-3-384-06166-9, Seitenanzahl: 14419,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Taschenbuch Von Lilly Fröhlich, Tredition,...24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
-
Wie kann man ein Netzwerk in mehrere Teilnetze aufteilen und welche Lösungen gibt es dafür?
Ein Netzwerk kann in mehrere Teilnetze aufgeteilt werden, indem man Subnetting verwendet. Dabei wird die IP-Adresse des Netzwerks in Subnetze aufgeteilt, wobei jedes Subnetz eine eigene Subnetzmaske erhält. Es gibt verschiedene Lösungen für das Subnetting, wie zum Beispiel das Klassenlose Inter-Domain Routing (CIDR) oder das Variable Length Subnet Masking (VLSM). Diese Lösungen ermöglichen es, die verfügbaren IP-Adressen effizienter zu nutzen und das Netzwerk besser zu verwalten. **
-
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **
-
Was sind Sonderausgaben in der Steuererklärung?
Was sind Sonderausgaben in der Steuererklärung? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und die nicht zu den Werbungskosten oder Betriebsausgaben zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen oder auch Beiträge zur Kranken- und Pflegeversicherung. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben in der Steuererklärung zu dokumentieren, um von den steuerlichen Vorteilen profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.