Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Wie funktioniert ein Synchronmotor?
Ein Synchronmotor funktioniert, indem er mit einem konstanten Drehfeld synchronisiert wird, das durch den Stator erzeugt wird. Dieses Drehfeld sorgt dafür, dass der Rotor des Motors mit der gleichen Geschwindigkeit dreht. Dadurch entsteht eine synchronisierte Bewegung zwischen dem Stator und dem Rotor. Der Rotor des Synchronmotors ist mit Permanentmagneten oder einer Erregerwicklung ausgestattet, die das Drehfeld des Stators beeinflussen und somit die Synchronisation ermöglichen. Synchronmotoren werden häufig in Anwendungen eingesetzt, bei denen eine konstante Drehzahl und präzise Steuerung erforderlich sind, wie beispielsweise in industriellen Anlagen oder elektrischen Generatoren. **
Woher stammt der Gleichstrom beim Synchronmotor?
Der Gleichstrom beim Synchronmotor wird normalerweise von einer externen Stromquelle bereitgestellt. Dies kann eine Batterie, ein Gleichstromgenerator oder ein Gleichrichter sein. Der Gleichstrom wird dann über die Erregerwicklung des Motors geleitet, um ein magnetisches Feld zu erzeugen, das mit dem rotierenden magnetischen Feld des Stators synchronisiert ist. Dadurch entsteht das Drehmoment, das den Rotor des Motors antreibt. **

Ähnliche Suchbegriffe für Synchronmotor
Top-Angebote
Produkte zum Begriff Synchronmotor:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
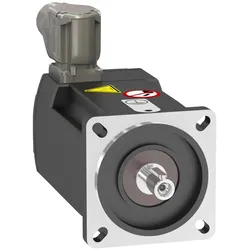
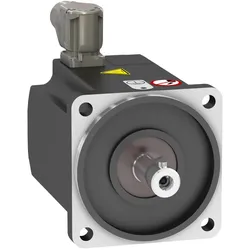
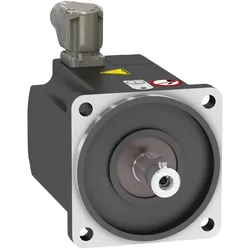
Schneider Electric BMP0701F3NA2A Synchronmotor, BMP, 480VAC, 0,37 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.560,99 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric BMP0702F3NA2A Synchronmotor, BMP, 480VAC, 0,55 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.696,90 €*Versand: 7,89 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor?
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor? Ein Synchronmotor hat eine konstante Drehzahl, die genau mit der Frequenz des Wechselstroms synchronisiert ist, während ein Asynchronmotor eine variable Drehzahl hat, die von der Last abhängt. Synchronmotoren werden häufig in Anwendungen verwendet, die eine konstante Geschwindigkeit erfordern, wie beispielsweise in Uhren oder in der Industrie. Asynchronmotoren hingegen werden in Anwendungen eingesetzt, bei denen variable Geschwindigkeiten benötigt werden, wie beispielsweise in Förderbändern oder Ventilatoren. Darüber hinaus benötigt ein Synchronmotor eine externe Stromquelle, um den Rotor in Bewegung zu setzen, während ein Asynchronmotor selbstinduzierte Ströme im Rotor erzeugt, um sich zu drehen. **
-
Was ist der Unterschied zwischen einem BLDC-Motor und einem Synchronmotor?
Ein BLDC-Motor (Brushless DC Motor) ist ein Gleichstrommotor, bei dem die Rotorwicklung durch Permanentmagnete ersetzt wird. Die Statorwicklung wird über elektronische Schalter gesteuert, um das Drehmoment zu erzeugen. Ein Synchronmotor hingegen ist ein Wechselstrommotor, bei dem die Rotorwicklung mit dem Statorfeld synchronisiert ist. Er benötigt eine externe Energiequelle, um das Drehmoment zu erzeugen. Der Hauptunterschied liegt also in der Art der Rotorwicklung und der Energiequelle, die für den Betrieb benötigt wird. **
-
Was ist der Unterschied zwischen einem Drehfeld im Asynchrongenerator und einem Synchronmotor?
Ein Drehfeld im Asynchrongenerator entsteht durch den Betrieb des Generators und wird durch die Asynchronität zwischen dem Rotor und dem Drehfeld des Stators erzeugt. Es ermöglicht die Umwandlung von mechanischer Energie in elektrische Energie. Ein Synchronmotor hingegen benötigt ein externes Drehfeld, das durch eine externe Energiequelle erzeugt wird. Der Rotor des Synchronmotors dreht sich synchron mit diesem externen Drehfeld und wandelt elektrische Energie in mechanische Energie um. **
-
Was ist der Unterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor?
Der Hauptunterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor liegt in der Art und Weise, wie sie synchronisiert sind. Ein Drehstrom-Synchronmotor dreht sich mit der gleichen Geschwindigkeit wie das Drehfeld des Stroms, während ein Drehstrom-Asynchronmotor eine geringere Geschwindigkeit hat und leicht hinter dem Drehfeld zurückbleibt. Ein weiterer Unterschied besteht darin, dass der Drehstrom-Synchronmotor eine konstante Drehzahl beibehält, während die Drehzahl des Drehstrom-Asynchronmotors von der Last abhängt. **
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **
Top-Angebote
Produkte zum Begriff Synchronmotor:
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric BMP0701F3NA2A Synchronmotor, BMP, 480VAC, 0,37 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.560,99 €*Versand: 6,80 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Synchronmotor?
Ein Synchronmotor funktioniert, indem er mit einem konstanten Drehfeld synchronisiert wird, das durch den Stator erzeugt wird. Dieses Drehfeld sorgt dafür, dass der Rotor des Motors mit der gleichen Geschwindigkeit dreht. Dadurch entsteht eine synchronisierte Bewegung zwischen dem Stator und dem Rotor. Der Rotor des Synchronmotors ist mit Permanentmagneten oder einer Erregerwicklung ausgestattet, die das Drehfeld des Stators beeinflussen und somit die Synchronisation ermöglichen. Synchronmotoren werden häufig in Anwendungen eingesetzt, bei denen eine konstante Drehzahl und präzise Steuerung erforderlich sind, wie beispielsweise in industriellen Anlagen oder elektrischen Generatoren. **
-
Woher stammt der Gleichstrom beim Synchronmotor?
Der Gleichstrom beim Synchronmotor wird normalerweise von einer externen Stromquelle bereitgestellt. Dies kann eine Batterie, ein Gleichstromgenerator oder ein Gleichrichter sein. Der Gleichstrom wird dann über die Erregerwicklung des Motors geleitet, um ein magnetisches Feld zu erzeugen, das mit dem rotierenden magnetischen Feld des Stators synchronisiert ist. Dadurch entsteht das Drehmoment, das den Rotor des Motors antreibt. **
-
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor?
Was ist der Unterschied zwischen Synchronmotor und Asynchronmotor? Ein Synchronmotor hat eine konstante Drehzahl, die genau mit der Frequenz des Wechselstroms synchronisiert ist, während ein Asynchronmotor eine variable Drehzahl hat, die von der Last abhängt. Synchronmotoren werden häufig in Anwendungen verwendet, die eine konstante Geschwindigkeit erfordern, wie beispielsweise in Uhren oder in der Industrie. Asynchronmotoren hingegen werden in Anwendungen eingesetzt, bei denen variable Geschwindigkeiten benötigt werden, wie beispielsweise in Förderbändern oder Ventilatoren. Darüber hinaus benötigt ein Synchronmotor eine externe Stromquelle, um den Rotor in Bewegung zu setzen, während ein Asynchronmotor selbstinduzierte Ströme im Rotor erzeugt, um sich zu drehen. **
-
Was ist der Unterschied zwischen einem BLDC-Motor und einem Synchronmotor?
Ein BLDC-Motor (Brushless DC Motor) ist ein Gleichstrommotor, bei dem die Rotorwicklung durch Permanentmagnete ersetzt wird. Die Statorwicklung wird über elektronische Schalter gesteuert, um das Drehmoment zu erzeugen. Ein Synchronmotor hingegen ist ein Wechselstrommotor, bei dem die Rotorwicklung mit dem Statorfeld synchronisiert ist. Er benötigt eine externe Energiequelle, um das Drehmoment zu erzeugen. Der Hauptunterschied liegt also in der Art der Rotorwicklung und der Energiequelle, die für den Betrieb benötigt wird. **
Ähnliche Suchbegriffe für Synchronmotor
-
Schneider Electric BMP0702F3NA2A Synchronmotor, BMP, 480VAC, 0,55 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.696,90 €*Versand: 7,89 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric BMP1001F3NA2A Synchronmotor, BMP, 480VAC, 0,95 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.804,86 €*Versand: 11,51 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric BMP1001R3NA2A Synchronmotor, BMP, 230VAC, 0,75 kW, IP65, IECServoverstärker für 0,15 -11 kW Motoren. Der Lexium 32 ist eine Servoantriebs -Baureihe, die drei Servoverstärker -Typen und zwei Servomotor -Familien umfasst. Die optimale Verstärker -Motor -Kombination für Antriebskraft, Leistungsfähigkeit und Funktionalität. Und dies alles zu einem attraktiven Preis -Leistungs -Verhältnis.804,86 €*Versand: 11,51 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einem Drehfeld im Asynchrongenerator und einem Synchronmotor?
Ein Drehfeld im Asynchrongenerator entsteht durch den Betrieb des Generators und wird durch die Asynchronität zwischen dem Rotor und dem Drehfeld des Stators erzeugt. Es ermöglicht die Umwandlung von mechanischer Energie in elektrische Energie. Ein Synchronmotor hingegen benötigt ein externes Drehfeld, das durch eine externe Energiequelle erzeugt wird. Der Rotor des Synchronmotors dreht sich synchron mit diesem externen Drehfeld und wandelt elektrische Energie in mechanische Energie um. **
-
Was ist der Unterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor?
Der Hauptunterschied zwischen einem Drehstrom-Synchronmotor und einem Drehstrom-Asynchronmotor liegt in der Art und Weise, wie sie synchronisiert sind. Ein Drehstrom-Synchronmotor dreht sich mit der gleichen Geschwindigkeit wie das Drehfeld des Stroms, während ein Drehstrom-Asynchronmotor eine geringere Geschwindigkeit hat und leicht hinter dem Drehfeld zurückbleibt. Ein weiterer Unterschied besteht darin, dass der Drehstrom-Synchronmotor eine konstante Drehzahl beibehält, während die Drehzahl des Drehstrom-Asynchronmotors von der Last abhängt. **
-
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
-
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.