Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Welche Formulare Steuererklärung Kleinunternehmer?
Welche Formulare müssen Kleinunternehmer für ihre Steuererklärung einreichen? Kleinunternehmer müssen in der Regel die Anlage EÜR (Einnahmen-Überschuss-Rechnung) ausfüllen, um ihre Einnahmen und Ausgaben gegenüber dem Finanzamt darzulegen. Zudem müssen sie die Anlage G (Gewerbebetrieb) ausfüllen, wenn sie ein Gewerbe betreiben. Kleinunternehmer müssen auch die Umsatzsteuererklärung abgeben, wenn sie die Kleinunternehmerregelung in Anspruch nehmen. Es ist ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen Formulare und Fristen zu informieren. **
Welche Formulare für Steuererklärung Kleinunternehmer?
Welche Formulare benötigen Kleinunternehmer für die Steuererklärung? Gibt es spezielle Formulare für Kleinunternehmer oder müssen sie die regulären Steuerformulare ausfüllen? Gibt es bestimmte Angaben oder Nachweise, die Kleinunternehmer bei der Steuererklärung einreichen müssen? Wie unterscheidet sich die Steuererklärung für Kleinunternehmer von der für andere Unternehmensformen? Gibt es spezielle Regelungen oder Vergünstigungen für Kleinunternehmer in Bezug auf die Steuererklärung? **


Ähnliche Suchbegriffe für Kleinunternehmer
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
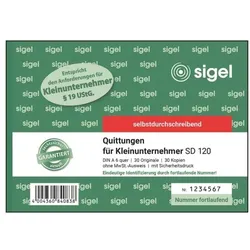
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
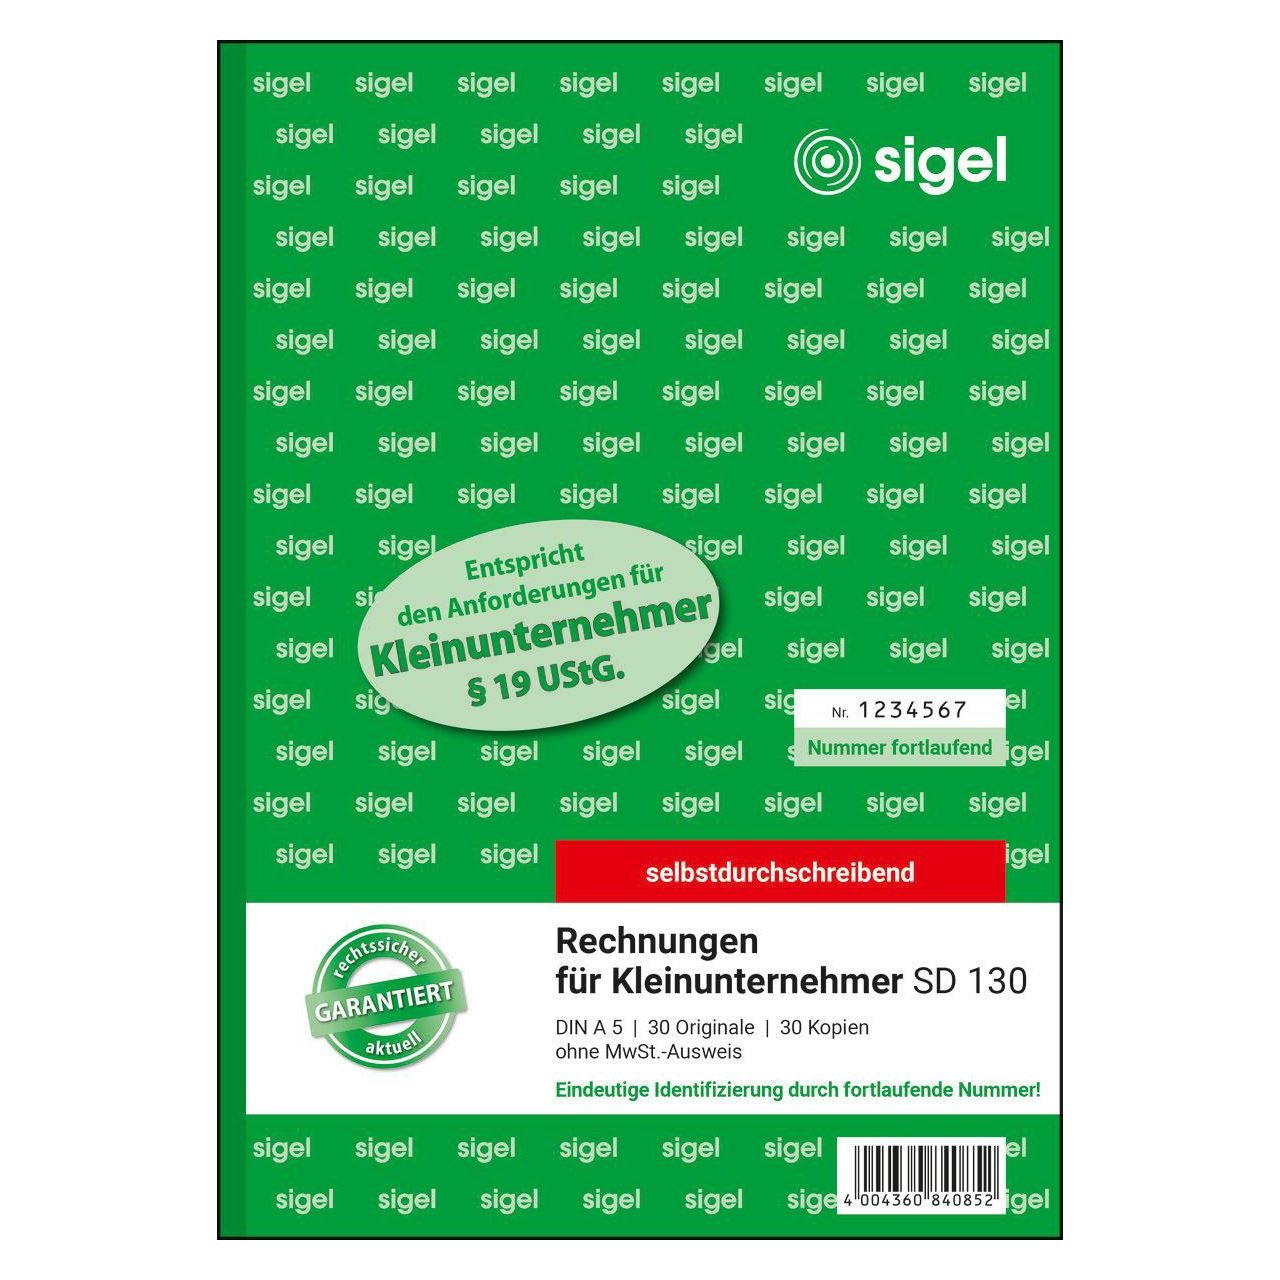
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Steuererklärung muss ich als Kleinunternehmer machen?
Welche Steuererklärung muss ich als Kleinunternehmer machen? Als Kleinunternehmer musst du in der Regel eine Einnahmen-Überschuss-Rechnung (EÜR) erstellen und diese zusammen mit deiner Einkommensteuererklärung beim Finanzamt einreichen. In der EÜR werden deine Einnahmen und Ausgaben gegenübergestellt, um deinen Gewinn zu ermitteln. Zudem musst du die Umsatzsteuererklärung abgeben, wenn du die Kleinunternehmerregelung in Anspruch nimmst und von der Umsatzsteuer befreit bist. Es ist wichtig, alle steuerlichen Pflichten als Kleinunternehmer zu beachten, um keine Probleme mit dem Finanzamt zu bekommen. **
-
Wie erstelle ich als selbstständiger Kleinunternehmer eine Steuererklärung?
Als selbstständiger Kleinunternehmer musst du eine Einnahmen-Überschuss-Rechnung (EÜR) erstellen. Dafür musst du alle Einnahmen und Ausgaben im Steuerjahr erfassen und gegenüberstellen. Anschließend trägst du die Ergebnisse in die entsprechenden Felder der Anlage EÜR deiner Steuererklärung ein. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Bis wann muss ich meine Steuererklärung als Kleinunternehmer?
"Bis wann muss ich meine Steuererklärung als Kleinunternehmer einreichen?" Als Kleinunternehmer musst du deine Steuererklärung in der Regel bis zum 31. Mai des Folgejahres beim Finanzamt einreichen. Dabei handelt es sich um die Frist für die Abgabe der Steuererklärung für das vergangene Kalenderjahr. Es ist wichtig, diese Frist einzuhalten, um eventuelle Sanktionen oder Verspätungszuschläge zu vermeiden. Falls du jedoch einen Steuerberater beauftragt hast, kann dieser unter Umständen eine Fristverlängerung beantragen. Es ist ratsam, sich frühzeitig mit dem Thema zu befassen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um die Steuererklärung fristgerecht einreichen zu können. **
-
Wie kann ich als Kleinunternehmer die bestmögliche Steuererklärung vorbereiten?
1. Halte alle Belege und Unterlagen ordentlich und vollständig bereit. 2. Nutze alle steuerlichen Möglichkeiten und Vergünstigungen, die für Kleinunternehmer gelten. 3. Ziehe im Zweifelsfall einen Steuerberater zurate, um Fehler zu vermeiden und das Optimum herauszuholen. **
Wie kann ich als Kleinunternehmer die bestmögliche steuerliche Beratung erhalten?
1. Suche einen Steuerberater, der auf die Bedürfnisse von Kleinunternehmern spezialisiert ist. 2. Informiere dich über steuerliche Möglichkeiten und Vorteile für Kleinunternehmer. 3. Halte deine Finanzunterlagen immer aktuell und organisiert, um eine effiziente Beratung zu ermöglichen. **
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
Top-Angebote
Produkte zum Begriff Kleinunternehmer:
-
KASSENBUCH für Kleinunternehmer: Einnahmen und Ausgaben Buch einfach eintragen simple für Kleinunternehmer, Vereine, Haushalt Und Selbständige,Kassenbuch Für Kleinunternehmer: Einnahmen Und Ausgaben Buch Einfach Eintragen Simple Für Kleinunternehmer, Vereine, Haushalt Und Selbständige, Gebundene Ausgabe Von Sarah Ludwig, Bookmundo, 978-94-037-2713-4, Seitenanzahl: 15618,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzbesteuerung der Kleinunternehmer, Fachbücher von Manuela RittigDer Praxisleitfaden bietet einen fundierten und praxisnahen Überblick über die aktuellen gesetzlichen Rahmenbedingungen der Kleinunternehmerbesteuerung in Deutschland und ausgewählten EU-Mitgliedstaaten, unter anderem Frankreich, Italien, Österreich und Spanien. Die Autorin erläutert systematisch, wie die Kleinunternehmerregelung national und grenzüberschreitend angewendet werden kann und welche Unterschiede beispielsweise hinsichtlich Meldepflichten, Schwellenwerten und Fristen zu beachten sind. Im Fokus stehen dabei nicht nur die rechtlichen Grundlagen, sondern vor allem die praktische Umsetzung. Dies wird anhand praxisnaher Fallbeispiele veranschaulicht; Checklisten und Übersichten unterstützen dabei, die Vor- und Nachteile der Kleinunternehmerregelung zu bewerten. So wird deutlich, wann die Anwendung der Regelung vorteilhaft ist und welche Besonderheiten im internationalen Kontext berücksichtigt werden müssen. Ergänzend werden sowohl das Online-Portal des Bundeszentralamts für Steuern als auch das KMU-Webportal zur EU-KU-Regelung hinsichtlich ihrer Anwendungstauglichkeit betrachtet.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Formulare Steuererklärung Kleinunternehmer?
Welche Formulare müssen Kleinunternehmer für ihre Steuererklärung einreichen? Kleinunternehmer müssen in der Regel die Anlage EÜR (Einnahmen-Überschuss-Rechnung) ausfüllen, um ihre Einnahmen und Ausgaben gegenüber dem Finanzamt darzulegen. Zudem müssen sie die Anlage G (Gewerbebetrieb) ausfüllen, wenn sie ein Gewerbe betreiben. Kleinunternehmer müssen auch die Umsatzsteuererklärung abgeben, wenn sie die Kleinunternehmerregelung in Anspruch nehmen. Es ist ratsam, sich vorab bei einem Steuerberater oder dem Finanzamt über die genauen Formulare und Fristen zu informieren. **
-
Welche Formulare für Steuererklärung Kleinunternehmer?
Welche Formulare benötigen Kleinunternehmer für die Steuererklärung? Gibt es spezielle Formulare für Kleinunternehmer oder müssen sie die regulären Steuerformulare ausfüllen? Gibt es bestimmte Angaben oder Nachweise, die Kleinunternehmer bei der Steuererklärung einreichen müssen? Wie unterscheidet sich die Steuererklärung für Kleinunternehmer von der für andere Unternehmensformen? Gibt es spezielle Regelungen oder Vergünstigungen für Kleinunternehmer in Bezug auf die Steuererklärung? **
-
Welche Steuererklärung muss ich als Kleinunternehmer machen?
Welche Steuererklärung muss ich als Kleinunternehmer machen? Als Kleinunternehmer musst du in der Regel eine Einnahmen-Überschuss-Rechnung (EÜR) erstellen und diese zusammen mit deiner Einkommensteuererklärung beim Finanzamt einreichen. In der EÜR werden deine Einnahmen und Ausgaben gegenübergestellt, um deinen Gewinn zu ermitteln. Zudem musst du die Umsatzsteuererklärung abgeben, wenn du die Kleinunternehmerregelung in Anspruch nimmst und von der Umsatzsteuer befreit bist. Es ist wichtig, alle steuerlichen Pflichten als Kleinunternehmer zu beachten, um keine Probleme mit dem Finanzamt zu bekommen. **
-
Wie erstelle ich als selbstständiger Kleinunternehmer eine Steuererklärung?
Als selbstständiger Kleinunternehmer musst du eine Einnahmen-Überschuss-Rechnung (EÜR) erstellen. Dafür musst du alle Einnahmen und Ausgaben im Steuerjahr erfassen und gegenüberstellen. Anschließend trägst du die Ergebnisse in die entsprechenden Felder der Anlage EÜR deiner Steuererklärung ein. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Ähnliche Suchbegriffe für Kleinunternehmer
-
Sigel Formularbuch »Quittungen für Kleinunternehmer SD120« gelb, 14.8x10.5 cmFormularbuch »Quittungen für Kleinunternehmer SD120«, Anwendungsbereich: Quittung, Chlorfrei: Ja, Höhe: 105 mm, Ausführung der Bindung: geleimt, Papierformat: A6, Anzahl der Blätter: 60 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: fortlaufend numeriert, Breite: 148 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: weiß, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Ja, Sprache: deutsch, Gestaltung / Ausführung: 2-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Ja, Papierprodukte/Formularbuch/Rechnungsformular & Quittung2,94 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Avery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 BlAvery Zweckform Rechnung 1733 Kleinunternehmer DIN A5 SD 2x40 Bl. Zur Verwendung speziell durch Kleinunternehmer gemäß §19 des Umsatzsteuergesetzes (UStG) geeignet, da Kleinunternehmer in ihren Rechnungen keine Umsatzsteuer ausweisen dürfen.10,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
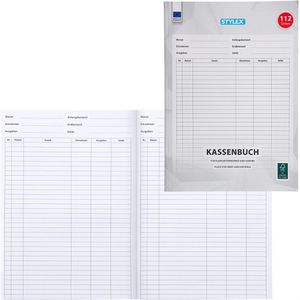
Stylex Kassenbuch 40090, A4, für Kleinunternehmer, ohne MwSt., 56 BlattA4-Kassenbuch zum einfachen Erfassen von über 3.000 Einnahmen und Ausgaben 110 beidseitig bedruckte Seiten für Buchungen ohne MwSt. Mit Spalten für Buchungsnummer, Datum, Zweck, Einnahmen, Ausgaben und Saldo Zusätzlich Felder für Monat, Anfangsbestand, Endbestand und Saldo oben auf jeder Seite Eintragung persönlicher Daten auf der ersten Seite möglich Verwendet Papier, welches gute Waldnutzung fördert Geeignet für Kleinunternehmer, Gastronomen und Vereine Für eine gute Finanzübersicht und Kostenkontrolle Merkmale: Format: A4 Anwendung: Kassenbuch Ausführung: für Kleinunternehmer, ohne Durchschlag, ohne MwSt. Blattanzahl: 1 x 55 Blatt5,24 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Bis wann muss ich meine Steuererklärung als Kleinunternehmer?
"Bis wann muss ich meine Steuererklärung als Kleinunternehmer einreichen?" Als Kleinunternehmer musst du deine Steuererklärung in der Regel bis zum 31. Mai des Folgejahres beim Finanzamt einreichen. Dabei handelt es sich um die Frist für die Abgabe der Steuererklärung für das vergangene Kalenderjahr. Es ist wichtig, diese Frist einzuhalten, um eventuelle Sanktionen oder Verspätungszuschläge zu vermeiden. Falls du jedoch einen Steuerberater beauftragt hast, kann dieser unter Umständen eine Fristverlängerung beantragen. Es ist ratsam, sich frühzeitig mit dem Thema zu befassen und gegebenenfalls professionelle Hilfe in Anspruch zu nehmen, um die Steuererklärung fristgerecht einreichen zu können. **
-
Wie kann ich als Kleinunternehmer die bestmögliche Steuererklärung vorbereiten?
1. Halte alle Belege und Unterlagen ordentlich und vollständig bereit. 2. Nutze alle steuerlichen Möglichkeiten und Vergünstigungen, die für Kleinunternehmer gelten. 3. Ziehe im Zweifelsfall einen Steuerberater zurate, um Fehler zu vermeiden und das Optimum herauszuholen. **
-
Wie kann ich als Kleinunternehmer die bestmögliche steuerliche Beratung erhalten?
1. Suche einen Steuerberater, der auf die Bedürfnisse von Kleinunternehmern spezialisiert ist. 2. Informiere dich über steuerliche Möglichkeiten und Vorteile für Kleinunternehmer. 3. Halte deine Finanzunterlagen immer aktuell und organisiert, um eine effiziente Beratung zu ermöglichen. **
-
Wann Kleinunternehmer?
Kleinunternehmer sind in der Regel Einzelunternehmer oder kleine Unternehmen mit einem begrenzten Umsatz und einer geringen Anzahl an Mitarbeitern. Sie können sich für die Kleinunternehmerregelung entscheiden, wenn ihr Jahresumsatz unterhalb eines bestimmten Schwellenwerts liegt. Diese Regelung befreit sie von der Umsatzsteuerpflicht und vereinfacht somit ihre Buchhaltung. Kleinunternehmer können von verschiedenen steuerlichen Vorteilen profitieren, wie z.B. der Möglichkeit, pauschale Betriebsausgaben geltend zu machen. Es ist wichtig, die Voraussetzungen und Regelungen für Kleinunternehmer in Ihrem Land zu prüfen, um sicherzustellen, dass Sie die entsprechenden Kriterien erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.