Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **

Ähnliche Suchbegriffe für Datenauswertung
Top-Angebote
Produkte zum Begriff Datenauswertung:
-
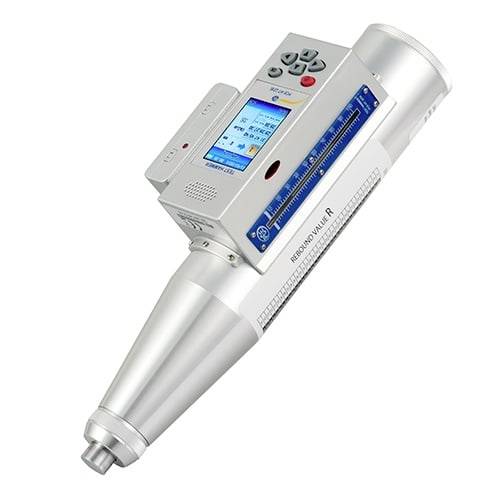
PCE Instruments Digitaler Betonprüfhammer PCE-HT 225E |Sprachfunktion |Software zur Datenauswertung |MesswertspeicherDer digitale Betonprüfhammer ist für die zerstörungsfreie Messung der Härte des Betons ein unentbehrliches Instrument. Der digitale Betonprüfhammer zeigt den Messwert direkt umgerechnet auf dem LC-Display an, welches in das Design eingearbeitet ist. Die USB-Schnittstelle ermöglicht eine Datenübertragung an einen Drucker oder PC. Der Nutzer kann sich somit vollständig auf die Messung konzentrieren. Dank der Software können die mit dem Betonprüfhammer ermittelten Daten schnell und einfach heruntergeladen, dargestellt und aufbereitet werden. Verschiedene Parameter, wie Schlagrichtung, Formfaktor und Zeitfaktor sowie die Karbonatisierung lassen sich problemlos einstellen.2178,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Statistische Datenauswertung in der Positronen-Emissions-Tomographie, Taschenbuch von Sebastian Gebennus, Südwestdeutscher Verlag fürStatistische Datenauswertung In Der Positronen-emissions-tomographie, Taschenbuch Von Sebastian Gebennus, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-1124-7, Seitenanzahl: 14069,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche verschiedenen Analysemethoden können bei der Datenauswertung angewendet werden?
Bei der Datenauswertung können verschiedene Analysemethoden wie deskriptive Statistik, Inferenzstatistik und Data Mining angewendet werden. Deskriptive Statistik wird verwendet, um Daten zu beschreiben und Muster zu identifizieren. Inferenzstatistik ermöglicht es, Schlussfolgerungen über eine Population auf der Grundlage von Stichproben zu ziehen, während Data Mining komplexe Muster und Beziehungen in großen Datensätzen identifiziert. **
-
Was sind Sonderausgaben in der Steuererklärung?
Was sind Sonderausgaben in der Steuererklärung? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und die nicht zu den Werbungskosten oder Betriebsausgaben zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen oder auch Beiträge zur Kranken- und Pflegeversicherung. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben in der Steuererklärung zu dokumentieren, um von den steuerlichen Vorteilen profitieren zu können. **
-
Was sind bei der Steuererklärung Sonderausgaben?
Was sind bei der Steuererklärung Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und somit das zu versteuernde Einkommen reduzieren. Dazu zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Spenden an gemeinnützige Organisationen oder auch Kirchensteuer. Diese Ausgaben müssen jedoch bestimmte Voraussetzungen erfüllen und können nicht unbegrenzt abgesetzt werden. Es lohnt sich daher, bei der Steuererklärung genau zu prüfen, welche Ausgaben als Sonderausgaben geltend gemacht werden können, um Steuervorteile zu nutzen. **
-
Wie kann die Datenauswertung dazu beitragen, die Geschäftsprozesse zu optimieren?
Durch die Analyse von Daten können Schwachstellen und ineffiziente Abläufe identifiziert werden. Auf dieser Grundlage können Maßnahmen zur Prozessoptimierung entwickelt und umgesetzt werden. Die Datenauswertung ermöglicht somit eine kontinuierliche Verbesserung der Geschäftsprozesse. **
Welche Analyseverfahren werden typischerweise zur Datenauswertung in der Wissenschaft angewendet?
In der Wissenschaft werden typischerweise statistische Analyseverfahren wie Regression, ANOVA und t-Tests verwendet, um Daten auszuwerten. Diese Verfahren helfen dabei, Muster, Trends und Zusammenhänge in den Daten zu identifizieren. Zudem werden auch qualitative Analysemethoden wie Inhaltsanalyse oder Grounded Theory genutzt, um Daten zu interpretieren und Erkenntnisse zu gewinnen. **
Was sind die grundlegenden statistischen Methoden zur Datenauswertung und -analyse?
Die grundlegenden statistischen Methoden zur Datenauswertung und -analyse sind Deskriptive Statistik, Inferenzstatistik und Multivariate Statistik. Deskriptive Statistik umfasst die Beschreibung von Daten durch Maßzahlen und grafische Darstellungen. Inferenzstatistik beinhaltet Hypothesentests und Konfidenzintervalle zur Ableitung von Schlussfolgerungen über eine Population basierend auf Stichproben. Multivariate Statistik untersucht Beziehungen zwischen mehreren Variablen gleichzeitig und umfasst Methoden wie Regressionsanalyse und Faktorenanalyse. **
Top-Angebote
Produkte zum Begriff Datenauswertung:
-
PCE Instruments Digitaler Betonprüfhammer PCE-HT 225E |Sprachfunktion |Software zur Datenauswertung |MesswertspeicherDer digitale Betonprüfhammer ist für die zerstörungsfreie Messung der Härte des Betons ein unentbehrliches Instrument. Der digitale Betonprüfhammer zeigt den Messwert direkt umgerechnet auf dem LC-Display an, welches in das Design eingearbeitet ist. Die USB-Schnittstelle ermöglicht eine Datenübertragung an einen Drucker oder PC. Der Nutzer kann sich somit vollständig auf die Messung konzentrieren. Dank der Software können die mit dem Betonprüfhammer ermittelten Daten schnell und einfach heruntergeladen, dargestellt und aufbereitet werden. Verschiedene Parameter, wie Schlagrichtung, Formfaktor und Zeitfaktor sowie die Karbonatisierung lassen sich problemlos einstellen.2178,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
-
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **
-
Welche verschiedenen Analysemethoden können bei der Datenauswertung angewendet werden?
Bei der Datenauswertung können verschiedene Analysemethoden wie deskriptive Statistik, Inferenzstatistik und Data Mining angewendet werden. Deskriptive Statistik wird verwendet, um Daten zu beschreiben und Muster zu identifizieren. Inferenzstatistik ermöglicht es, Schlussfolgerungen über eine Population auf der Grundlage von Stichproben zu ziehen, während Data Mining komplexe Muster und Beziehungen in großen Datensätzen identifiziert. **
-
Was sind Sonderausgaben in der Steuererklärung?
Was sind Sonderausgaben in der Steuererklärung? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und die nicht zu den Werbungskosten oder Betriebsausgaben zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen oder auch Beiträge zur Kranken- und Pflegeversicherung. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben in der Steuererklärung zu dokumentieren, um von den steuerlichen Vorteilen profitieren zu können. **
Ähnliche Suchbegriffe für Datenauswertung
-
Statistische Datenauswertung in der Positronen-Emissions-Tomographie, Taschenbuch von Sebastian Gebennus, Südwestdeutscher Verlag fürStatistische Datenauswertung In Der Positronen-emissions-tomographie, Taschenbuch Von Sebastian Gebennus, Südwestdeutscher Verlag Für Hochschulschriften, 978-3-8381-1124-7, Seitenanzahl: 14069,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilienbewertung in der Rechnungslegung katholischer Diözesen. Datenauswertung und Analyse kirchlicher Finanzberichte sowie Praxisbeispiel zumImmobilienbewertung In Der Rechnungslegung Katholischer Diözesen. Datenauswertung Und Analyse Kirchlicher Finanzberichte Sowie Praxisbeispiel Zum Ertragswertverfahren, Taschenbuch Von Marius Dürr, Diplomica Verlag Gmbh, 978-3-96146-844-7,...34,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meteorologische Datenauswertung, Taschenbuch von Anderson Cordeiro Charles, Verlag Unser Wissen, 978-620-9-44479-1Meteorologische Datenauswertung, Taschenbuch Von Anderson Cordeiro Charles, Verlag Unser Wissen, 978-620-9-44479-1, Seitenanzahl: 11661,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind bei der Steuererklärung Sonderausgaben?
Was sind bei der Steuererklärung Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und somit das zu versteuernde Einkommen reduzieren. Dazu zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Spenden an gemeinnützige Organisationen oder auch Kirchensteuer. Diese Ausgaben müssen jedoch bestimmte Voraussetzungen erfüllen und können nicht unbegrenzt abgesetzt werden. Es lohnt sich daher, bei der Steuererklärung genau zu prüfen, welche Ausgaben als Sonderausgaben geltend gemacht werden können, um Steuervorteile zu nutzen. **
-
Wie kann die Datenauswertung dazu beitragen, die Geschäftsprozesse zu optimieren?
Durch die Analyse von Daten können Schwachstellen und ineffiziente Abläufe identifiziert werden. Auf dieser Grundlage können Maßnahmen zur Prozessoptimierung entwickelt und umgesetzt werden. Die Datenauswertung ermöglicht somit eine kontinuierliche Verbesserung der Geschäftsprozesse. **
-
Welche Analyseverfahren werden typischerweise zur Datenauswertung in der Wissenschaft angewendet?
In der Wissenschaft werden typischerweise statistische Analyseverfahren wie Regression, ANOVA und t-Tests verwendet, um Daten auszuwerten. Diese Verfahren helfen dabei, Muster, Trends und Zusammenhänge in den Daten zu identifizieren. Zudem werden auch qualitative Analysemethoden wie Inhaltsanalyse oder Grounded Theory genutzt, um Daten zu interpretieren und Erkenntnisse zu gewinnen. **
-
Was sind die grundlegenden statistischen Methoden zur Datenauswertung und -analyse?
Die grundlegenden statistischen Methoden zur Datenauswertung und -analyse sind Deskriptive Statistik, Inferenzstatistik und Multivariate Statistik. Deskriptive Statistik umfasst die Beschreibung von Daten durch Maßzahlen und grafische Darstellungen. Inferenzstatistik beinhaltet Hypothesentests und Konfidenzintervalle zur Ableitung von Schlussfolgerungen über eine Population basierend auf Stichproben. Multivariate Statistik untersucht Beziehungen zwischen mehreren Variablen gleichzeitig und umfasst Methoden wie Regressionsanalyse und Faktorenanalyse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.