Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Ist ein Blitzerfoto anfechtbar?
Ja, ein Blitzerfoto ist grundsätzlich anfechtbar. Es können verschiedene Gründe vorliegen, um das Foto anzufechten, wie zum Beispiel eine fehlerhafte Messung oder eine unzureichende Kennzeichnung des Blitzerstandorts. Es ist ratsam, sich in solchen Fällen an einen Anwalt zu wenden, um die Möglichkeiten der Anfechtung zu prüfen. **
Welche Verträge sind anfechtbar?
Verträge können aus verschiedenen Gründen anfechtbar sein, zum Beispiel aufgrund von Irrtum, Täuschung, Drohung oder Willensmängeln. Wenn eine Partei einen Vertrag unter falschen Vorstellungen abschließt oder durch unzulässigen Druck dazu gebracht wird, kann der Vertrag angefochten werden. Auch wenn eine Partei zum Zeitpunkt des Vertragsabschlusses nicht in der Lage war, ihre Willenserklärung abzugeben, kann der Vertrag angefochten werden. Es ist wichtig zu beachten, dass die Anfechtung eines Vertrags bestimmten Fristen unterliegt und in der Regel schriftlich erfolgen muss. Letztendlich entscheidet ein Gericht darüber, ob ein Vertrag tatsächlich anfechtbar ist. **
Ähnliche Suchbegriffe für Anfechtbar
Top-Angebote
Produkte zum Begriff Anfechtbar:
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Gebundene Ausgabe Von Lilly Fröhlich,...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
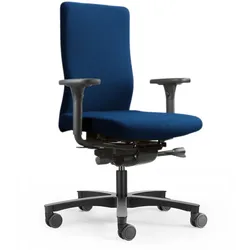
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Blitzer sind anfechtbar?
Blitzer sind grundsätzlich anfechtbar, wenn sie nicht ordnungsgemäß aufgestellt oder betrieben wurden. Dies kann zum Beispiel der Fall sein, wenn der Blitzer nicht ordnungsgemäß geeicht war oder die Messung unter ungünstigen Witterungsbedingungen durchgeführt wurde. Auch Fehler bei der Auswertung der Messdaten können dazu führen, dass ein Blitzer angefochten werden kann. Es ist wichtig, sich bei einem Bußgeldbescheid durch einen Blitzer anwaltlich beraten zu lassen, um die Erfolgsaussichten einer Anfechtung zu prüfen. Letztendlich entscheidet jedoch das zuständige Gericht darüber, ob ein Blitzer als Beweismittel zugelassen wird. **
-
Ist die Heizkostenabrechnung anfechtbar?
Ja, die Heizkostenabrechnung ist anfechtbar. Wenn der Mieter Zweifel an der Richtigkeit der Abrechnung hat, kann er diese innerhalb einer bestimmten Frist schriftlich beim Vermieter beanstanden. Der Vermieter ist dann verpflichtet, die Abrechnung zu überprüfen und gegebenenfalls zu korrigieren. **
-
Ist ein Rotlichtverstoß anfechtbar?
Ja, ein Rotlichtverstoß ist grundsätzlich anfechtbar. Wenn man der Meinung ist, zu Unrecht geblitzt worden zu sein, kann man Einspruch gegen den Bußgeldbescheid einlegen und seine Argumente vor Gericht vorbringen. Es ist jedoch wichtig, dass man überzeugende Beweise oder Zeugen hat, um seine Unschuld zu belegen. **
-
Was bedeutet anfechtbar und nichtig?
Was bedeutet anfechtbar und nichtig? Anfechtbar bedeutet, dass ein Vertrag oder eine Vereinbarung aufgrund bestimmter Umstände angefochten werden kann. Dies kann geschehen, wenn eine der Parteien getäuscht wurde, unter Druck gesetzt wurde oder nicht in der Lage war, die Auswirkungen der Vereinbarung zu verstehen. Nichtig hingegen bedeutet, dass ein Vertrag von Anfang an keine rechtliche Gültigkeit hat. Dies kann der Fall sein, wenn die Vereinbarung gegen geltendes Recht verstößt oder bestimmte Formvorschriften nicht eingehalten wurden. In beiden Fällen können die Parteien den Vertrag für ungültig erklären lassen. **


Wann ist ein Geschäft anfechtbar?
Ein Geschäft ist anfechtbar, wenn es unter bestimmten Voraussetzungen zustande gekommen ist, die die Anfechtbarkeit begründen. Dies kann beispielsweise der Fall sein, wenn eine Partei durch arglistige Täuschung, widerrechtliche Drohung oder Irrtum zur Abgabe ihrer Willenserklärung veranlasst wurde. Auch bei einem sogenannten Motivirrtum, also wenn eine Partei eine Erklärung abgibt, ohne die Tragweite ihres Handelns zu erkennen, kann das Geschäft angefochten werden. Die Anfechtung muss innerhalb einer bestimmten Frist erfolgen und kann zur Nichtigkeit des Geschäfts führen. **
Wann ist eine Schenkung anfechtbar?
Eine Schenkung ist unter bestimmten Umständen anfechtbar, wenn sie beispielsweise unter Ausnutzung einer Notlage oder arglistiger Täuschung erfolgt ist. Auch wenn der Beschenkte sich grob undankbar verhält oder der Schenker nach der Schenkung in finanzielle Not gerät, kann die Schenkung angefochten werden. Zudem kann eine Schenkung angefochten werden, wenn sie gegen die guten Sitten verstößt oder der Schenker testierunfähig war. In solchen Fällen kann die Schenkung rückgängig gemacht oder zumindest teilweise widerrufen werden. **
Top-Angebote
Produkte zum Begriff Anfechtbar:
-
Unter welchen Voraussetzungen ist eine bereits betätigte Innenvollmacht anfechtbar?, Taschenbuch von Fatjola Gundersdorff, GRIN, 978-3-389-20796-3Unter Welchen Voraussetzungen Ist Eine Bereits Betätigte Innenvollmacht Anfechtbar?, Taschenbuch Von Fatjola Gundersdorff, Grin, 978-3-389-20796-3, Seitenanzahl: 2016,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof® - Das Arbeitsbuch als praktischer Lebenskompass: Finanzen, Recht und Alltagstipps von der Steuererklärung über Arbeitsrecht, MietrechtLebensdoof® - Das Arbeitsbuch Als Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Von Der Steuererklärung Über Arbeitsrecht, Mietrecht Sowie Haushaltsführung, Gebundene Ausgabe Von Lilly Fröhlich, Tredition, 978-3-384-06167-6,...29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lebensdoof - Dein praktischer Lebenskompass: Finanzen, Recht und Alltagstipps jenseits von 'Hotel Mama'; mit Insiderwissen von Steuererklärung bisLebensdoof - Dein Praktischer Lebenskompass: Finanzen, Recht Und Alltagstipps Jenseits Von 'hotel Mama'; Mit Insiderwissen Von Steuererklärung Bis Arbeitsrecht, Mietrecht Sowie Verträgen Und Kündigung, Gebundene Ausgabe Von Lilly Fröhlich,...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Blitzerfoto anfechtbar?
Ja, ein Blitzerfoto ist grundsätzlich anfechtbar. Es können verschiedene Gründe vorliegen, um das Foto anzufechten, wie zum Beispiel eine fehlerhafte Messung oder eine unzureichende Kennzeichnung des Blitzerstandorts. Es ist ratsam, sich in solchen Fällen an einen Anwalt zu wenden, um die Möglichkeiten der Anfechtung zu prüfen. **
-
Welche Verträge sind anfechtbar?
Verträge können aus verschiedenen Gründen anfechtbar sein, zum Beispiel aufgrund von Irrtum, Täuschung, Drohung oder Willensmängeln. Wenn eine Partei einen Vertrag unter falschen Vorstellungen abschließt oder durch unzulässigen Druck dazu gebracht wird, kann der Vertrag angefochten werden. Auch wenn eine Partei zum Zeitpunkt des Vertragsabschlusses nicht in der Lage war, ihre Willenserklärung abzugeben, kann der Vertrag angefochten werden. Es ist wichtig zu beachten, dass die Anfechtung eines Vertrags bestimmten Fristen unterliegt und in der Regel schriftlich erfolgen muss. Letztendlich entscheidet ein Gericht darüber, ob ein Vertrag tatsächlich anfechtbar ist. **
-
Welche Blitzer sind anfechtbar?
Blitzer sind grundsätzlich anfechtbar, wenn sie nicht ordnungsgemäß aufgestellt oder betrieben wurden. Dies kann zum Beispiel der Fall sein, wenn der Blitzer nicht ordnungsgemäß geeicht war oder die Messung unter ungünstigen Witterungsbedingungen durchgeführt wurde. Auch Fehler bei der Auswertung der Messdaten können dazu führen, dass ein Blitzer angefochten werden kann. Es ist wichtig, sich bei einem Bußgeldbescheid durch einen Blitzer anwaltlich beraten zu lassen, um die Erfolgsaussichten einer Anfechtung zu prüfen. Letztendlich entscheidet jedoch das zuständige Gericht darüber, ob ein Blitzer als Beweismittel zugelassen wird. **
-
Ist die Heizkostenabrechnung anfechtbar?
Ja, die Heizkostenabrechnung ist anfechtbar. Wenn der Mieter Zweifel an der Richtigkeit der Abrechnung hat, kann er diese innerhalb einer bestimmten Frist schriftlich beim Vermieter beanstanden. Der Vermieter ist dann verpflichtet, die Abrechnung zu überprüfen und gegebenenfalls zu korrigieren. **
Ähnliche Suchbegriffe für Anfechtbar
-
Meine FinanzenMit Diesem Praktischen Finanzplaner Behalten Sie Ihre Ausgaben & Einnahmen Im Blick! Finanzen Kontrollieren Und Geld Sparen Leicht Gemacht: Mit Diesem Haushaltsbuch Ermitteln Sie Kinderleicht, Wie Viel Budget Sie Monatlich Zur Verfügung Haben Und Wo...12,00 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Löffler Bürostuhl Steißbein EntlastungLöffler Steißbeinentlastung ? Bürostuhl mit orthopädischer Speziallösung Der Löffler Bürostuhl mit Steißbein Entlastung verfügt über eine innovative Sitzfläche mit einer gezielten Aussparung für das Steißbein. Dieses einzigartige Sitzkissen reduziert wirksam den Druck auf das Steißbein, was besonders bei längerem Sitzen von Bedeutung ist. Die Aussparung kann sowohl sichtbar als auch diskret unter der Stoffbespannung integriert werden und sorgt in beiden Fällen für eine spürbare Entlastung des Steißbeins. Standardausstattung: + Ergonomischer Bürostuhl. + Synchronmechanik mit Sitztiefenverstellung. + Patentierte ERGO TOP-Technologie. + Rückenlehne Vollpolster. + Ergonomischer Muldensitz mit Steißbeinentlastung. + Rückenlehne in 8 Positionen höhenverstellbar. + Armlehnen optional. + Stufenlose Sitzhöhenverstellung inklusive Sitztiefendämpfung. + Gasfeder in Schwarz. + Fußkreuz Aluminium schwarz. + Universalrollen. + 30 Jahre Löffler-Garantie. Maße: Sitzhöhe: ca. 44-52 cm Sitzbreite: ca. 47 cm Sitztiefe: ca. 47-51 cm Gesamttiefe: ca. 68 cm Gesamtbreite: ca. 68 cm Gesamthöhe: ca. 101-117 cm Höhe der Rückenlehne: ca. 50-57 cm Breite der Rückenlehne: ca. 41 cm Löffler Bürostuhl Steißbein Entlastung Anleitung: Löffler Steißbeinentlastung Bedienungsanleitung Datenblatt LÖFFLER Steißbeinentlastung Lieferung: Der Löffler Bürostuhl Steißbein Entlastung wird komplett montiert ausgeliefert. Die Lieferung erfolgt hinter die erste verschließbare Tür, ebenerdig. Ein Produkt vom führenden deutschen Anbieter.657,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pistole mit Abzug SUNMI L2KSDie Pistole mit Abzug für SUNMI L2KS ist ein Barcode-Scanner, der speziell für die Integration mit dem mobilen Terminal SUNMI L2KS entwickelt wurde. Dieses Zubehör ermöglicht eine effiziente und präzise Erfassung von 1D- und 2D-Barcodes und optimiert den Arbeitsablauf in kommerziellen und logistischen Umgebungen. Technische Spezifikationen: Scannertyp: Hochgeschwindigkeits-Laserscanner mit Abzug. Kompatibilität: 100 % kompatibel mit dem Terminal SUNMI L2KS. Unterstützte Barcodes: Unterstützt 1D-Barcodes (UPC-A, UPC-E, EAN-13, EAN-8, CODE39, CODE93, CODE128, ITF) und 2D-Barcodes (QR, Data Matrix, PDF417). Verbindung: Verbindung über USB-Port oder Bluetooth, je nach Modell. Lesegeschwindigkeit: Bis zu 400 Scans pro Sekunde für eine schnelle und effiziente Erfassung. Leseabstand: Leseentfernung von bis zu 15 cm (abhängig von der Größe des Barcodes). Scanmodus: Aktivierung durch Abzug, mit der Option für kontinuierliches Scannen (wenn der Abzug gedrückt gehalten wird) oder manuell. Ergonomisches Design: Leichte Struktur und ein einfach zugänglicher Abzug für längere Nutzung, ohne Ermüdung des Benutzers. Bauweise: Stoßfeste Gehäuse, das Stürze bis zu 1,5 Metern aushält, ideal für industrielle Umgebungen und stark frequentierte Bereiche. Stromversorgung: Wird direkt vom SUNMI L2KS betrieben, ohne dass zusätzliche Batterien erforderlich sind. Betriebstemperatur: Funktioniert bei Temperaturen von -20°C bis 50°C, geeignet für Innen- und Außenbereiche. Dieses Zubehör eignet sich hervorragend zur Steigerung der Produktivität und Reduzierung der Wartezeiten beim Scannen von Barcodes in Anwendungen wie Inventarverwaltung, Verkauf oder Logistik.88,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Rotlichtverstoß anfechtbar?
Ja, ein Rotlichtverstoß ist grundsätzlich anfechtbar. Wenn man der Meinung ist, zu Unrecht geblitzt worden zu sein, kann man Einspruch gegen den Bußgeldbescheid einlegen und seine Argumente vor Gericht vorbringen. Es ist jedoch wichtig, dass man überzeugende Beweise oder Zeugen hat, um seine Unschuld zu belegen. **
-
Was bedeutet anfechtbar und nichtig?
Was bedeutet anfechtbar und nichtig? Anfechtbar bedeutet, dass ein Vertrag oder eine Vereinbarung aufgrund bestimmter Umstände angefochten werden kann. Dies kann geschehen, wenn eine der Parteien getäuscht wurde, unter Druck gesetzt wurde oder nicht in der Lage war, die Auswirkungen der Vereinbarung zu verstehen. Nichtig hingegen bedeutet, dass ein Vertrag von Anfang an keine rechtliche Gültigkeit hat. Dies kann der Fall sein, wenn die Vereinbarung gegen geltendes Recht verstößt oder bestimmte Formvorschriften nicht eingehalten wurden. In beiden Fällen können die Parteien den Vertrag für ungültig erklären lassen. **
-
Wann ist ein Geschäft anfechtbar?
Ein Geschäft ist anfechtbar, wenn es unter bestimmten Voraussetzungen zustande gekommen ist, die die Anfechtbarkeit begründen. Dies kann beispielsweise der Fall sein, wenn eine Partei durch arglistige Täuschung, widerrechtliche Drohung oder Irrtum zur Abgabe ihrer Willenserklärung veranlasst wurde. Auch bei einem sogenannten Motivirrtum, also wenn eine Partei eine Erklärung abgibt, ohne die Tragweite ihres Handelns zu erkennen, kann das Geschäft angefochten werden. Die Anfechtung muss innerhalb einer bestimmten Frist erfolgen und kann zur Nichtigkeit des Geschäfts führen. **
-
Wann ist eine Schenkung anfechtbar?
Eine Schenkung ist unter bestimmten Umständen anfechtbar, wenn sie beispielsweise unter Ausnutzung einer Notlage oder arglistiger Täuschung erfolgt ist. Auch wenn der Beschenkte sich grob undankbar verhält oder der Schenker nach der Schenkung in finanzielle Not gerät, kann die Schenkung angefochten werden. Zudem kann eine Schenkung angefochten werden, wenn sie gegen die guten Sitten verstößt oder der Schenker testierunfähig war. In solchen Fällen kann die Schenkung rückgängig gemacht oder zumindest teilweise widerrufen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.