Domain sonderausgabenabzug.de kaufen?
Wir ziehen mit dem Projekt
sonderausgabenabzug.de um.
Sind Sie am Kauf der Domain
sonderausgabenabzug.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sonderausgabenabzug.de kaufen?
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **


Ähnliche Suchbegriffe für UV
Top-Angebote
Produkte zum Begriff UV:
-
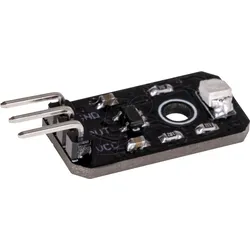
GRV UV-A/B SENS - Arduino - UV-Sensor, UV-A & UV-B, analogDer analoge GUVA-S12SD UV-Sensor ist eine UV-A und UV-B sensitive Fotodiode und erfasst die Intensität der auf ihn einwirkenden Ultraviolettstrahlung. Der Erfassungsbereich deckt dabei Strahlen mit einer Wellenlänge von 240 - 370 nm ab. Der Sensor kann beispielsweise in Messstationen für Umweltdaten eingesetzt werden. Spezifikationen • Schnittstelle: analog • UV-Spektrum: UV-B & UV-A • Sensor: GUVA-S12SD • Versorgungsspannung: 3,3 .. 5 V • Erfassungsbereich: 240 .. 370 nm • Erfassungswinkel: 130°4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Sonderausgaben in der Steuererklärung?
Was sind Sonderausgaben in der Steuererklärung? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und die nicht zu den Werbungskosten oder Betriebsausgaben zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen oder auch Beiträge zur Kranken- und Pflegeversicherung. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben in der Steuererklärung zu dokumentieren, um von den steuerlichen Vorteilen profitieren zu können. **
-
Was sind bei der Steuererklärung Sonderausgaben?
Was sind bei der Steuererklärung Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und somit das zu versteuernde Einkommen reduzieren. Dazu zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Spenden an gemeinnützige Organisationen oder auch Kirchensteuer. Diese Ausgaben müssen jedoch bestimmte Voraussetzungen erfüllen und können nicht unbegrenzt abgesetzt werden. Es lohnt sich daher, bei der Steuererklärung genau zu prüfen, welche Ausgaben als Sonderausgaben geltend gemacht werden können, um Steuervorteile zu nutzen. **
-
Sind UV-Stifte wirklich mit UV-Licht?
Ja, UV-Stifte enthalten tatsächlich eine spezielle Tinte, die unter ultraviolettem Licht sichtbar wird. Wenn man mit einem UV-Stift auf eine Oberfläche schreibt und dann UV-Licht darauf scheint, leuchtet die Tinte auf und wird sichtbar. Dies wird oft für geheime Botschaften oder Markierungen verwendet. **
-
Trocknet UV-Gel auch ohne UV-Lampe?
Nein, UV-Gel trocknet nicht ohne eine UV-Lampe. Die UV-Lampe ist notwendig, um das Gel zu härten und eine lang anhaltende und haltbare Oberfläche zu erzeugen. Ohne die UV-Lampe bleibt das Gel flüssig und wird nicht richtig aushärten. **

Kann man UV Gel ohne UV Lampe trocknen?
Kann man UV Gel ohne UV Lampe trocknen? Nein, UV Gel benötigt UV-Licht, um zu härten und zu trocknen. Die UV-Lampe aktiviert die speziellen Inhaltsstoffe im Gel, die eine chemische Reaktion auslösen und es aushärten lassen. Ohne UV-Licht bleibt das Gel flüssig und wird nicht fest. Es ist daher nicht möglich, UV Gel ohne UV Lampe richtig trocknen zu lassen. Es wird empfohlen, eine UV-Lampe zu verwenden, um optimale Ergebnisse zu erzielen. **
Ist eine UV-Lampe ohne UV-Nagellack notwendig?
Eine UV-Lampe wird normalerweise verwendet, um den Aushärtungsprozess von UV-Nagellack zu beschleunigen. Wenn du keinen UV-Nagellack verwendest, ist eine UV-Lampe nicht notwendig. Es gibt jedoch auch andere Methoden, um herkömmlichen Nagellack schneller trocknen zu lassen, wie zum Beispiel das Eintauchen der Nägel in Eiswasser oder die Verwendung eines Schnelltrockners. **
Top-Angebote
Produkte zum Begriff UV:
-
PCE UV 50 - UV-Messgerät PCE-UV 50PCE Instruments UV-Messgerät PCE-UV 50 OLED Display kompaktes Design, nur 8 mm hoch Temperaturmessung bis 125 °C Messrate: 2048 x pro Sekunde Datenspeicherung bei Stromausfall Maximalwert - Speicherung einstellbarer Triggerwert: 0,1 ... 5,0 mW/cm2 Integrierter Timer Robustes, hitzebeständiges Metallgehäuse Produktvorteile: Das UV-Meter ist ein hochpräzises Messinstrument zur gleichzeitigen Erfassung der UV-Bestrahlungsstärke im Bereich von 0...40000mW/cm2, der UV-Energie von 0...999999mJ/cm2 sowie der Temperatur im Bereich von -55°C...+125°C. Mit seinem Wellenlängenbereich von 340nm bis 420nm eignet es sich ideal für Anwendungen in UV-Härtungsanlagen, UV-Trocknern, UV-LED-Lichtquellen und Belichtungsmaschinen sowie für die Qualitätssicherung industrieller UV-Prozesse gemäß der Norm QB/T 2826-2017. Ausgestattet mit einem 1,4Zoll großen OLED-Display, einer hohen Messrate von 2048Abtastungen pro Sekunde und einer maximalen Aufzeichnungsdauer von 32Minuten liefert das UV-Meter präzise, schnelle und reproduzierbare Messergebnisse. Während jeder Messung wird der jeweils höchste erfasste Wert automatisch als Maximalwert (MAX) gespeichert und nach Abschluss der Messung deutlich angezeigt. Im automatischen Modus mit dem UV-Meter kann die Messung durch einen individuell einstellbaren Triggerwert im Bereich von 0,1...5,0 mW/cm2 automatisch gestartet werden. Dies ermöglicht eine gezielte Erfassung der UV-Bestrahlung genau ab dem gewünschten Schwellenwert - ideal für reproduzierbare Messbedingungen und Prozessüberwachung. Ein integrierter Timer ermöglicht es, die UV-Härtungszeit exakt zu erfassen und direkt anzuzeigen. Diese Funktion ist besonders hilfreich zur Überwachung und Dokumentation von Belichtungszeiten bei zeitkritischen UV-Anwendungen, wie z.B. in der Beschichtung, Tinten- und Klebstoffhärtung. Damit wird sichergestellt, dass Prozesse reproduzierbar und normgerecht durchgeführt werden. Das kompakte Design macht das UV-Meter besonders handlich für mobile und stationäre Einsätze. Das robuste, hitzebeständige Metallgehäuse ermöglicht in Kombination mit der Hitzeschutzabdeckung einen zuverlässigen Betrieb bei Umgebungstemperaturen von bis zu 125°C. Gespeicherte Messdaten bleiben auch bei Stromausfall erhalten und werden beim nächsten Einschalten automatisch angezeigt. Der interne Speicher löscht alte Daten bei Beginn einer neuen Messung automatisch oder manuell durch längeres Drücken der SELECT-Taste im STOP-Modus. Die Energieversorgung erfolgt über einen integrierten, wiederaufladbaren Lithium-Akku. Technische Daten: Strahlung Messbereich 0 ... 40000 mW/cm2 Auflösung 1 mW/cm2 Genauigkeit 50 mW/cm2: ± 10 % v.Mw. Strahlung Messbereich 0 ... 999999 mJ/cm2 Auflösung 1 mJ/cm2 Genauigkeit ± 10 % v.Mw. Temperatur Messbereich -55 ... +125 °C Auflösung 0,1 °C Genauigkeit ±2 °C Allgemeine technische Daten Messfunktionen MAX Display Typ OLED Displaygröße 1,4 Zoll Messrate 2048 x pro Sekunde Schnittstelle USB-C Norm(en) JJG 879-2015, QB/T 2826-2017 Automatische Abschaltung 3 min Wellenlängenbereich 340 ... 420 nm Menüsprache Englisch (US), Englisch (GB) Schutzklasse (Gerät) IP20 Spannungsversorgung 5 V DC, 1000 mA Akku/Batterie 1 x 3,7 V intern , Lithium-Ionen Akku Kapazität 400 mAh Abmessungen ( L x B x H ) 102 x 102 x 8 mm Gewicht 137 g Lieferumfang: 1 x UV-Meter PCE-UV 50 1 x Hitzeschutz-Abdeckung 1 x USB-C Kabel 1 x Netzteil 5 V DC 1 x Transportkoffer 1 x Bedienungsanleitung355,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Hartmann GlowCheck UV Hygienekontrolle Nachfüllset enthält UV Stift, UV Stempelfarbe und UV PumpsprayDer Bode, Hartmann GlowCheck ist ein Kit für die Durchführungskontrolle, Hygienekontrolle von Reinigungsarbeiten und Desinfektionsmaßnahmen. Mit diesem GlowCheck UV Kontrollset können Sie kurzfristig, schnell und einfach die Leistung Ihrer Reinigungskräfte kontrollieren. ACHTUNG ANWENDUNGSHINWEIS: Bitte erst kurz vor der Reinigung auftragen (max. 30 min), auf Kunststoffen nur bedingt geeignet! Die UV Farbe kann andernfalls eintrocknen! Die Nachfüllpackung Hartmann GlowCheck UV Hygienekontrolle beinhaltet: 30 ml GlowCheck UV Spezialfarbe Pumpspray, 30 ml GlowCheck UV Spezial Stempelfarbe sowie einen UV GlowCheck Marker Markierstift. Suchen Sie das Komplettset des Bode, Hartmann GlowCheck? Sie finden den Artikel unterhalb dieses Produktes. Pharmazentralnummer (PZN Nummer): 0353855674,39 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
GRV UV-A/B SENS - Arduino - UV-Sensor, UV-A & UV-B, analogDer analoge GUVA-S12SD UV-Sensor ist eine UV-A und UV-B sensitive Fotodiode und erfasst die Intensität der auf ihn einwirkenden Ultraviolettstrahlung. Der Erfassungsbereich deckt dabei Strahlen mit einer Wellenlänge von 240 - 370 nm ab. Der Sensor kann beispielsweise in Messstationen für Umweltdaten eingesetzt werden. Spezifikationen • Schnittstelle: analog • UV-Spektrum: UV-B & UV-A • Sensor: GUVA-S12SD • Versorgungsspannung: 3,3 .. 5 V • Erfassungsbereich: 240 .. 370 nm • Erfassungswinkel: 130°4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert der steuerliche Abzug von Spenden in Deutschland? Wie hoch ist der maximale Steuerabzug für berufliche Weiterbildungskosten?
Spenden können bis zu einer Höhe von 20% des Gesamtbetrags der Einkünfte oder bis zu 4 Promille der Summe der gesamten Umsätze und der im Kalenderjahr aufgewendeten Löhne und Gehälter steuerlich abgesetzt werden. Der maximale Steuerabzug für berufliche Weiterbildungskosten beträgt 1.000 Euro pro Jahr. **
-
Welche Art von Ausgaben können als Sonderausgaben in der Steuererklärung geltend gemacht werden? Wie wirken sich Sonderausgaben auf die steuerliche Belastung aus?
Als Sonderausgaben gelten beispielsweise Spenden, Krankenversicherungsbeiträge und Vorsorgeaufwendungen. Sie mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Je höher die Sonderausgaben, desto geringer fällt die steuerliche Belastung aus. **
-
Was sind Sonderausgaben in der Steuererklärung?
Was sind Sonderausgaben in der Steuererklärung? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und die nicht zu den Werbungskosten oder Betriebsausgaben zählen. Dazu gehören beispielsweise Spenden, Kirchensteuer, Unterhaltszahlungen oder auch Beiträge zur Kranken- und Pflegeversicherung. Diese Ausgaben mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, Belege und Nachweise für Sonderausgaben in der Steuererklärung zu dokumentieren, um von den steuerlichen Vorteilen profitieren zu können. **
-
Was sind bei der Steuererklärung Sonderausgaben?
Was sind bei der Steuererklärung Sonderausgaben? Sonderausgaben sind Ausgaben, die steuerlich absetzbar sind und somit das zu versteuernde Einkommen reduzieren. Dazu zählen beispielsweise Beiträge zur Kranken- und Pflegeversicherung, Spenden an gemeinnützige Organisationen oder auch Kirchensteuer. Diese Ausgaben müssen jedoch bestimmte Voraussetzungen erfüllen und können nicht unbegrenzt abgesetzt werden. Es lohnt sich daher, bei der Steuererklärung genau zu prüfen, welche Ausgaben als Sonderausgaben geltend gemacht werden können, um Steuervorteile zu nutzen. **
Ähnliche Suchbegriffe für UV
-
Sind UV-Stifte wirklich mit UV-Licht?
Ja, UV-Stifte enthalten tatsächlich eine spezielle Tinte, die unter ultraviolettem Licht sichtbar wird. Wenn man mit einem UV-Stift auf eine Oberfläche schreibt und dann UV-Licht darauf scheint, leuchtet die Tinte auf und wird sichtbar. Dies wird oft für geheime Botschaften oder Markierungen verwendet. **
-
Trocknet UV-Gel auch ohne UV-Lampe?
Nein, UV-Gel trocknet nicht ohne eine UV-Lampe. Die UV-Lampe ist notwendig, um das Gel zu härten und eine lang anhaltende und haltbare Oberfläche zu erzeugen. Ohne die UV-Lampe bleibt das Gel flüssig und wird nicht richtig aushärten. **
-
Kann man UV Gel ohne UV Lampe trocknen?
Kann man UV Gel ohne UV Lampe trocknen? Nein, UV Gel benötigt UV-Licht, um zu härten und zu trocknen. Die UV-Lampe aktiviert die speziellen Inhaltsstoffe im Gel, die eine chemische Reaktion auslösen und es aushärten lassen. Ohne UV-Licht bleibt das Gel flüssig und wird nicht fest. Es ist daher nicht möglich, UV Gel ohne UV Lampe richtig trocknen zu lassen. Es wird empfohlen, eine UV-Lampe zu verwenden, um optimale Ergebnisse zu erzielen. **
-
Ist eine UV-Lampe ohne UV-Nagellack notwendig?
Eine UV-Lampe wird normalerweise verwendet, um den Aushärtungsprozess von UV-Nagellack zu beschleunigen. Wenn du keinen UV-Nagellack verwendest, ist eine UV-Lampe nicht notwendig. Es gibt jedoch auch andere Methoden, um herkömmlichen Nagellack schneller trocknen zu lassen, wie zum Beispiel das Eintauchen der Nägel in Eiswasser oder die Verwendung eines Schnelltrockners. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.